Paragrafen

Weerstandsvermogen en risicobeheersing

Inleiding

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Inleiding

Het gemeentelijk weerstandvermogen geeft aan in welke mate de gemeente in staat is financiële tegenvallers op te vangen. Om deze tegenvallers op te pakken moet er een mate van financiële ruimte zijn binnen de begroting en/of vermogenspositie. Deze vrije ruimte is de weerstandscapaciteit. 

De weerstandscapaciteit bestaat uit middelen die de gemeente inzet om onverwachte of onvoorziene omstandigheden te dekken. Hier wordt in acht genomen dat dit niet ten koste gaat van de uitvoering van bestaande taken. 

Jaarlijks wordt er tweemaal een inventarisatie gemaakt van de aanwezige risico's (bij de Jaarstukken en Programmabegroting) welke worden afgezet tegenover de  weerstandscapaciteit. De risico's worden gedefinieerd als gebeurtenissen die de gemeente negatief kunnen beïnvloeden, waarvoor geen directe maatregelen zijn getroffen en welke van materiele omvang zijn voor de financiële positie van de gemeente.

Beleid

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Beleid

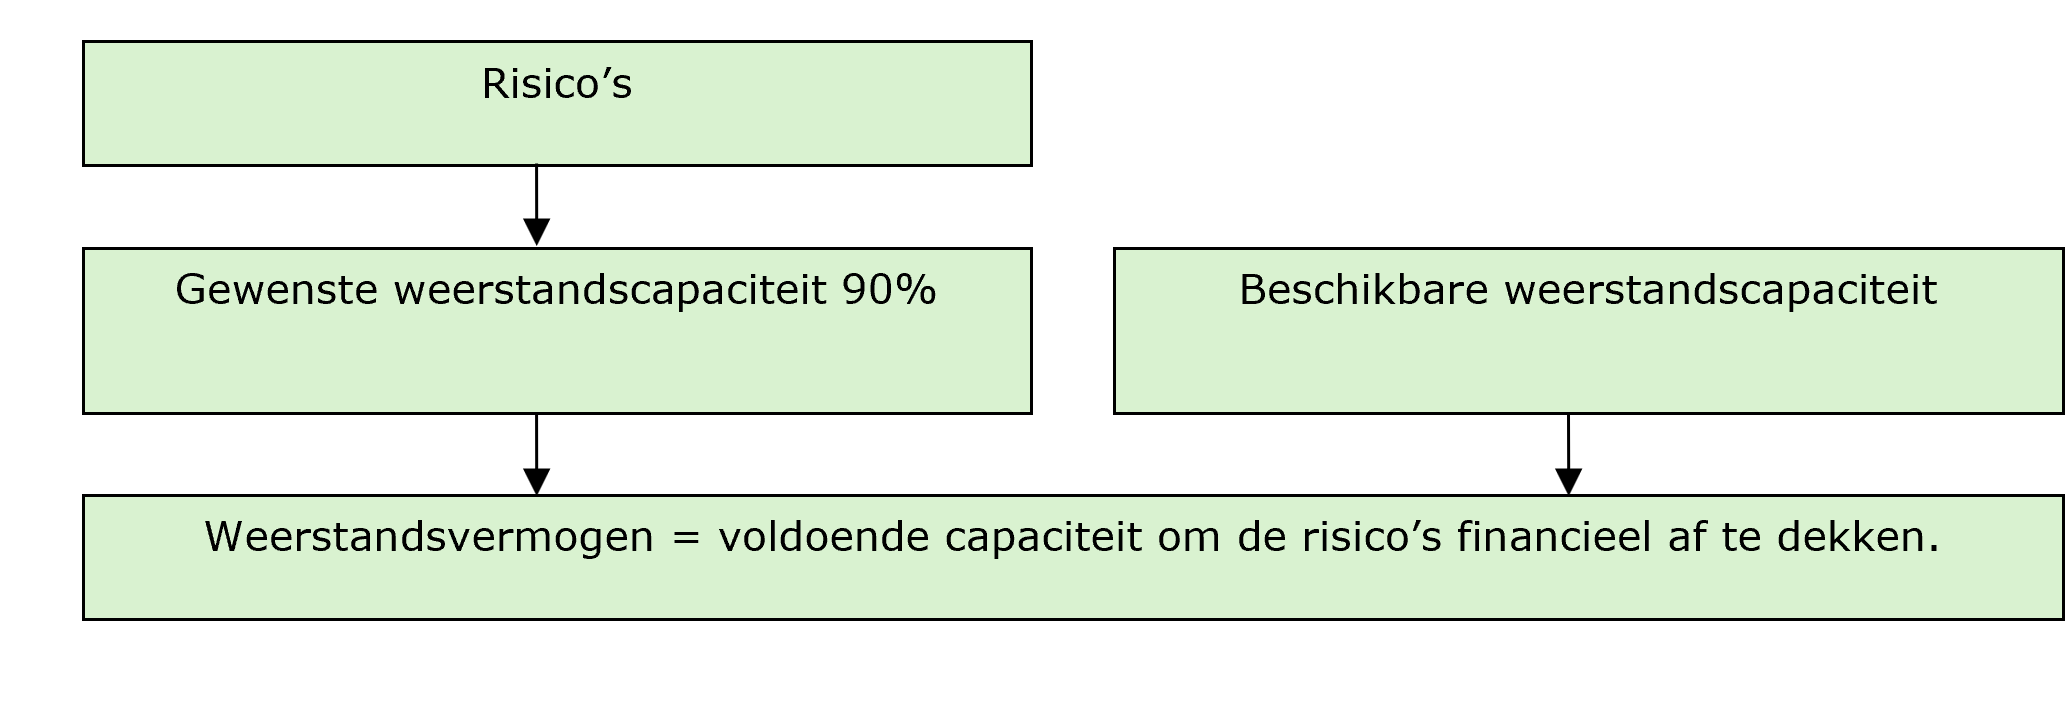
Onze weerstandscapaciteit zetten wij af tegen de geïnventariseerde risico’s. Om te bepalen of het weerstandsvermogen toereikend is, leggen we een relatie tussen de financieel gekwantificeerde risico’s en daarbij gewenste weerstandscapaciteit enerzijds en de beschikbare weerstandscapaciteit anderzijds. De relatie tussen beiden geven we in onderstaande figuur weer:

Beschikbare weerstandscapaciteit

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Beschikbare weerstandscapaciteit

Ondanks de werking van risicomanagement kunnen we te maken krijgen met financiële nadelen. Deze nadelen ontstaan wanneer voor tegenvallers geen dekking aanwezig is. Door voldoende weerstandscapaciteit kunnen we, zonder beleidsaanpassingen, deze financiële nadelen opvangen.

Hieronder is de beschikbare weerstandscapaciteit weergegeven:

2027 2028 2029 2030
Algemene reserve 19.259 17.895 17.609 17.142
Vrij aanwendbare specifieke bestemmingsreserves 2.519 2.500 2.498 1.973
Budget onvoorzien 50 50 50 50
Begrotingsruimte (bandbreedte) 947 -2.134 -2.868 -2.299
Stille reserve(s) - - - -
Onbenutte belastingcapaciteit 5.775 5.775 5.775 5.775
Kostenreductie (bezuinigingen)
Totaal 28.550 24.086 23.064 22.641

Gemiddeld OZB tarief

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Gemiddeld OZB tarief

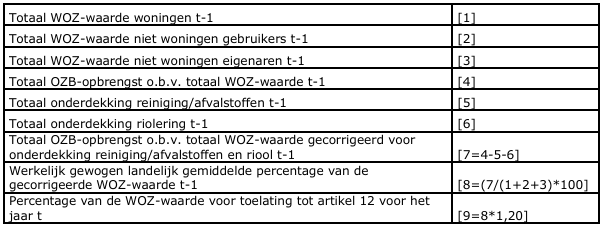
Het redelijk peil voor de OZB (Onroerendezaakbelastingen) wordt berekend via onderstaande tabel. 


Op basis van deze tabel is het percentage van de WOZ-waarde voor toelating tot artikel 12 voor het jaar 2027 (redelijk peil OZB) vastgesteld op 0,1595 (pagina 172 van de Meicirculaire 2026). Het redelijk tarief is van belang wanneer een gemeente in financiële problemen verkeerd. Conform de Financiële Verhoudingswet wordt dan bepaald of zij redelijkerwijs zelf voldoende inkomsten binnenhaalt. Dit tarief wordt gehanteerd om te berekenen hoeveel inkomsten aan onroerendezaakbelasting de gemeenten nog kan binnenhalen, ook wel onbenutte belastingcapaciteit genoemd, voordat ze aanspraak op een aanvullende uitkering mag maken. Voor Valkenswaard bedraagt dit in 2027 € 5.775.000

Een belangrijk onderdeel hierin is in hoeverre het landelijk OZB-tarief afwijkt van het lokaal gehanteerde tarief. Voor Valkenswaard is een eventuele toelating tot artikel 12 niet van toepassing gezien de gezonde financiële positie. Het geeft wel inzicht in hoeveel er aan maximale OZB geheven kan worden, indien dat aan de orde zou zijn. 

Bij de toetsing gaat het ministerie  van Binnenlandse Zaken er van uit dat de tarieven voor riool en afval volledig dekkend zijn.

Risico's

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Risico's

Voor de bepaling van het weerstandsvermogen moeten de gekwantificeerde risico’s van de gemeente bij elkaar geteld worden. Ook moet er rekening gehouden worden met de kans dat de onderkende feiten zich zullen voordoen. Voor het bepalen van de kans dat een risico zich daadwerkelijk manifesteert, maken we per risico een analyse. Hiervoor wordt een bedrag opgenomen waarin ook de kans in opgenomen is dat een risico zich voordoet. 

De relevante risico’s voor het weerstandsvermogen zijn die risico’s die niet anderszins zijn ondervangen. Risico’s die zich regelmatig voordoen en die veelal vrij goed meetbaar zijn, maken geen deel uit van deze paragraaf. Hiervoor zijn immers verzekeringen afgesloten dan wel voorzieningen gevormd. Het gaat dus uiteindelijk om die risico’s die de financiële positie van de gemeente kunnen verstoren.

In het volgende overzicht zijn risico’s opgenomen van economische, politieke, juridische, milieutechnische of financiële aard. Deze risico’s zijn niet limitatief opgesomd. Naast de risico’s die feitelijk alle gemeenten lopen, zijn hier de risico’s vermeld die bekend zijn en specifiek de gemeente Valkenswaard betreffen. 

Bij mogelijke risico’s denken wij onder andere aan:
•    Open-einde regelingen;
•    Beheerplannen;
•    Grondexploitatie (bijvoorbeeld: stagnatie van grondverkopen en ontwikkeling plannen);
•    Gemeenschappelijke regelingen;
•    Economische ontwikkelingen (inflatie);
Voor bovengenoemde zaken geldt dat wij risico’s alleen meenemen als het om een materieel risico gaat. Hierbij hanteren wij de ondergrens van € 50.000.

Bij het bepalen van een norm (ratio weerstandsvermogen) is het belangrijk dat we zoeken naar een evenwicht tussen financiële soliditeit enerzijds en het streven om niet onnodig geld “op de plank” te laten liggen anderzijds. Een belangrijk criterium hierbij is de kwalitatieve beoordeling van de risico’s.  Als deze hoger uitvallen, kunnen we volstaan met een lagere financiële weerstandscapaciteit en dus met een lager verhoudingsgetal.

De volgende risico's zijn opgenomen in voor de berekening van de weerstandscapaciteit:

a. Schadeclaims
De gemeente kan schadeclaims ontvangen die zijn ontstaan door onder andere onvoldoende weg- of groenbeheer, het wijzigen van bestemmingsplannen, het uitvoeren van grote (bouw)projecten, het verlenen of weigeren van vergunningen, het uitvaardigen van nieuwe regels op het gebied van gebruik van openbare ruimte en het subsidiebeleid of welk ander onderwerp ook, als het maar in verband gebracht kan worden met de activiteiten die de gemeente ontplooit. 

b. Planschade
In het kader van risicobeheersing wijzen we op de risico’s van schadeclaims op grond van artikel 6.1 van de Wet ruimtelijke ordening (Wro), de zogeheten planschade. Voor bestemmingsplannen die dienen ter actualisatie geldt dat eventuele planschade niet verhaald kan worden op de ontwikkelaar. Op grond van de nieuwe Wet op de ruimtelijke ordening geldt per 1 juli 2008 – een drempel van 2%, wat inhoudt dat planschade alleen tot uitkering komt als deze de waardevermindering van het object met meer dan 2% overschrijdt. Voor bestemmingsplannen die dienen ter ontwikkeling geldt dat met de ontwikkelende partijen

c. Verbonden partijen
De verbonden partijen geven voor een deel zelf aan welk risico er in hun begroting zit voor deelnemende gemeenten. Dit risico wordt vermenigvuldigd met het aandeel dat de gemeente Valkenswaard heeft in de regeling,  Als er uit de begroting van de verbonden partij geen duidelijkheid gegeven kan worden over de risico's, wordt 10% van de gemeentelijke bijdrage opgenomen als risicobedrag. In de risico's zijn drie verbonden partijen opgenomen waarin onvoldoende dekking in de eigen weerstandpositie is om risico op te vangen, voor een totaalbedrag van € 2.037.000.

d. Grondexploitaties
In juni 2021 is besloten om voortaan alle winsten en verliezen uit grondexploitaties af te wikkelen via de reserve grondexploitaties. De risico's van de grondexploitaties worden daarmee gedekt uit deze reserve. Het risico wordt hier wel inzichtelijk gemaakt, maar niet financieel vertaald, omdat de dekking aanwezig is in de reserve Grondexploitaties.

e.  Sociaal domein
De afgelopen jaren zien we in het Sociaal Domein, met name bij Jeugdzorg en Wmo sterk stijgende kosten.  Met de ontwikkelingen van de afgelopen jaren, zien we dat gedurende het jaar er grote fluctuaties kunnen optreden. Daarom zien we de kostenontwikkeling op deze onderdelen als risico. Ondanks de zorgvuldigheid bij het opstellen van de begroting, met de beste inschattingen, blijft het lastig hier een goede prognose voor op te stellen. In totaliteit wordt het risico ingeschat op € 2.000.000. 

f. Inkomsten uit leges
Inkomsten uit hebben voor een gedeelte een grillig en onvoorspelbaar karakter. Waar elke inwoner elke 10 jaar een nieuw ID-bewijs nodig heeft en de OZB geheven wordt over alle bestaande gebouwen, zijn andere legesinkomsten afhankelijk van de conjunctuur. Denk hierbij met name aan bouwleges (leges omgevingswet), reclame- en precariobelasting en OZB niet-woningen gebruikers. Voor deze onvoorspelbaarheid is een risico opgenomen. 

g. Inkomende subsidies
In de begroting is een aantal structurele subsidies verwerkt, Als de bijbehorende regelingen gedurende het jaar gewijzigd worden kan het mogelijk zijn om deze inkomsten neerwaarts bij te stellen. Doorgaans zal een redelijke termijn hiervoor in acht genomen worden.

h. Drugsdumpingen
Wekelijks worden op verschillende plaatsen in de provincie Noord Brabant drugsdumpingen aangetroffen. Gemiddeld bedragen de kosten van het opruimen van een dergelijke dumping € 12.500. De kosten worden door het Rijk vergoed tot een maximum van € 25.000 per geval. Een enkele keer leidt een drugsdumping tot hele hoge saneringskosten, reden om een bedrag in de risico inventarisatie op te nemen. 

i. Cyberdreigingen
We worden als overheid steeds vaker geconfronteerd met cyberaanvallen. Feit is dat de informatiebeveiliging zich langzamer ontwikkelt dan deze dreigingen. Gevolg is dat we kwetsbaarder worden voor ransomware aanvallen, waardoor de dienstverlening stil kan komen te vallen en persoonsgegevens van inwoners in handen van derden komen. Alhoewel de kans nog klein is, maar wel steeds groter wordt, is de impact van een dergelijke aanval aanzienlijk. 

j. Ontwikkeling gemeentefonds
Als gemeente zijn we in grote mate afhankelijk van de inkomsten uit het Rijk, het Gemeentefonds. Hierin spelen een aantal discussies die een impact hebben op de totale uitkering van het gemeentefonds. Zo speelt er een discussie over het terugbrengen van specifieke uitkeringen met 10% naar de Bijzonder Fonds Uitkering, een algehele korting op het gemeentefonds en de indexeringssystematiek die gebruikt wordt. 

k. Klimaat
De afgelopen jaren zien we dat klimatologische verandering zorgen voor steeds extremere weervarianten. Zo zijn regenbuien heviger, wat een invloed heeft op de manier waarop afwatering geregeld wordt, en periodes van droogte op grondwaterpeil en beregening van landelijke gebieden. Ook geven dit soort weertypes problemen in de stedelijke omgeving, waarmee risico's ontstaan op schade of verval van de openbare ruimte. 

l. Mondiale ontwikkelingen en weerbaarheid
Mondiale ontwikkelingen hebben een belangrijke invloed op inflatie, grondstofprijzen en vraag en aanbod op de wereldmarkt. Al deze ontwikkelingen hebben een directe invloed op de gemeentelijk begroting. Alhoewel elk jaar kritisch gekeken wordt of de betreffende budgetten afdoende zijn, schuilt er een risico dat deze ontwikkelingen leiden tot stijgende prijzen of een gebrek aan grondstoffen.  De gemeente staat als overheid het dichtst bij de burger en daardoor voor de inwoners ook het directe aanspreekpunt. De toenemende complexiteit van de externe omgeving stelt hoge eisen aan de wendbaarheid en het aanpassingsvermogen van de organisatie. We zien onder andere een toename in het aantal WOO-verzoeken in aantal en complexiteit, en dat vraagt veel van de organisatie. De privacy van inwoners, bestuurders en medewerkers moet gegarandeerd blijven.  Gemeenten spelen een sleutelrol in het versterken van maatschappelijke weerbaarheid en veerkracht. We zien het belang om gezamenlijk verder te investeren in een weerbare gemeente; een overheid die burgers, buurten en de eigen organisatie sterk en veerkrachtig maakt tegen crisissen, ondermijning en onvoorziene tegenslagen. 
bedragen x € 1.000
Belangrijkste risico’s Af te dekken met Hoogte risicobedrag
a. Schadeclaims Algemene reserve 60
b. Planschade Algemene reserve 50
c. Verbonden partijen Algemene reserve 2.037
d. Grondexploitaties Algemene reserve GREX 0
e. Sociaal domein Algemene reserve 2.000
f. Inkomsten uit leges en belastingen niet-woningen Algemene reserve 100
g. Inkomende subsidies Algemene reserve 50
h. Drugsdumpingen Algemene reserve 100
i. Cyberdreigingen Algemene reserve 1.000
j. Ontwikkeling gemeentefonds Algemene reserve 500
k. Klimaat Algemene reserve 250
l. Mondiale ontwikkelingen en weerbaarheid Algemene reserve 1.000
Totaal 7.147

Financiële kengetallen

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Financiële kengetallen

Kengetallen zijn getallen die de verhouding uitdrukken tussen bepaalde onderdelen van de begroting of de balans. Ze kunnen helpen bij de beoordeling van de financiële positie van een provincie of gemeente. Om dit te bereiken wordt voorgeschreven dat de paragraaf weerstandsvermogen en risicobeheersing de volgende kengetallen bevat: netto schuldquote en de netto schuldquote gecorrigeerd voor alle verstrekte leningen, solvabiliteitsratio, grondexploitatie, structurele exploitatieruim-te en belastingcapaciteit. Deze kengetallen maken inzichtelijk(er) over hoeveel (financiële) ruimte de gemeente beschikt om structurele en incidentele lasten te kunnen dekken of opvangen. Ze geven zodoende inzicht in de financiële weerbaar- en wendbaarheid. De kengetallen nemen we gezamenlijk op in de paragraaf weerstandsvermogen en risicobeheersing, omdat die paragraaf weergeeft hoe solide de begroting is en in hoeverre financiële tegenvallers kunnen worden opgevangen.

In onderstaande tabel zijn de normen per kengetal weergegeven zoals die zijn te vinden op www.financiengemeenten.nl. 

Norm kengetallen VNG Voldoende Matig Onvoldoende
Netto schuldquote < 90 90 > < 130 > 130
Netto schuldquote gecorrigeerd voor alle verstrekte leningen < 90 90 > < 130 > 130
Solvabiliteitsrisico > 50 20 < > 50 < 20
Structurele exploitatieruimte > 0 0 < 0
Grondexploitatie < 20 20 < > 35 > 35
Belastingcapaciteit < 95 95 > < 105 > 105

Financiele kengetallen gemeente valkenswaard

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Financiele kengetallen gemeente valkenswaard

In de tabel is er in groen aangegeven welke kengetallen voldoende zijn, met oranje welke kengetallen matig zijn en met rood welke kengetallen onvoldoende zijn.

Kengetallen Jaarrekening 2025 Begroting 2026 Begroting 2027 Begroting 2028 Begroting 2029 Begroting 2030
Netto Schuldquote 50% 47% 51% 57% 62% 67%
Netto schuldquote gecorrigeerd voor alle verstrekte leningen 47% 47% 48% 54% 59% 64%
Solvabiliteitsrisico 32% 49% 37% 36% 35% 34%
Structurele exploitatieruimte 0% 1% 1% -1% -2% -2%
Grondexploitatie 2% 1% 2% 2% 2% 2%
Belastingcapaciteit 94% 99% 99% 99% 99% 99%

Toelichting bij tabel

Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Toelichting bij tabel

Netto Schuldquote
De netto schuldquote geeft inzicht in de verhouding van de gemeentelijke schuldenlast ten opzichte van de eigen middelen. Het geeft derhalve een indicatie van de mate waarin de rentelasten en de aflossingen op de exploitatie drukken. Een laag percentage is gunstig. De VNG adviseert om 130% als maximum norm te hanteren en daarboven de schuld af te bouwen.

Netto Schuldquote (gecorrigeerd voor alle verstrekte leningen)
Netto schuldquote gecorrigeerd voor alle verstrekte leningen Omdat bij leningen onzekerheid kan bestaan of deze allen worden terugbetaald, wordt dit kengetal zowel inclusief als exclusief de doorgeleende gelden berekend. Zo wordt duidelijk wat het aandeel van de verstrekte leningen in de exploitatie is en wat dit betekent voor de schuldenlast. Hoe lager deze percentages, hoe beter.

Solvabiliteitsrisico
Dit is de mate waarin de gemeente in staat is aan financiële verplichtingen te voldoen. Dit wordt berekend op basis van het eigen vermogen en de bezittingen van de gemeente.
Als er sprake is van een forse schuld én veel eigen vermogen (reserves), hoeft een hoge schuld geen probleem te zijn voor de financiële positie. Interpretatie: hoe hoger, hoe groter de weerbaarheid. 

Structurele exploitatieruimte
Dit cijfer helpt mee te beoordelen welke structurele ruimte een gemeente heeft om de eigen lasten te dragen of welke structurele stijging van de baten of structurele daling van de lasten daarvoor nodig is. Wanneer dit cijfer negatief is, betekent het dat het structurele deel van de begroting onvoldoende ruimte biedt om de lasten te blijven dragen.

Grondexploitatie
De boekwaarde van de voorraden grond moet worden terugverdiend bij de verkoop. Kenmerkend voor grondexploitaties is dat de looptijd meerdere jaren is. Naarmate de inkomsten verder in de toekomst liggen, brengt dit meer rentekosten en risico’s met zich mee. Een grondexploitatie van 20% en hoger wordt beschouwd als kwetsbaar.

Belastingcapaciteit
Dit cijfer geeft inzicht in hoe de belastingdruk in de gemeente zich verhoudt ten opzichte van het landelijk gemiddelde. Wanneer dit percentage laag ligt, betekent het dat de gemeente meer inkomsten uit belastingen zou kunnen verwerven. Of dit wel of niet gebeurt, is een beleidskeuze.
Onder de woonlasten wordt verstaan de OZB, de rioolheffing en de reinigingsheffing (afvalstoffenheffing) voor een woning met een gemiddelde WOZ-waarde in die gemeente. De belastingcapaciteit wordt daarom berekend door de totale woonlasten meerpersoonshuishoudens in jaar t te vergelijken met het landelijk gemiddelde in jaar t-1. Dit wordt uitgedrukt in een percentage.

Lokale heffingen

Inleiding

Terug naar navigatie - Lokale heffingen - Inleiding

De lokale heffingen vormen een belangrijk deel van de inkomsten van de gemeente. Inzicht in de omvang, werking en reikwijdte van deze heffingen is belangrijk voor de raad, omdat die heffingen vaak de enige mogelijkheid zijn om aanvullende wensen te kunnen verwezenlijken of dekken. Door vaststelling van de begroting worden de wensen in principe bekrachtigd en de middelen ingezet. Voor de (beleids-)voornemens verwijzen wij naar de programma’s. In deze paragraaf geven we inzicht in de belastingen en heffingen (retributies, rechten en leges) en de betekenis daarvan voor de gemeente Valkenswaard. Per heffing gaan we in op het beleid, de geraamde inkomsten en de tarieven. Ook gaan we in op de lokale lastendruk en het kwijtscheldingsbeleid. In separate beslispunten bij de begrotingsbehandelingen wordt aan de raad alle verordeningen van de desbetreffende lokale heffing voorgelegd.  

We onderscheiden de lokale heffingen in:

Algemeen dekkingsmiddel Bestemmingsheffing
Onroerende zaakbelasting (OZB) Riool- en waterzorgheffing
Parkeergelden Afvalstoffenheffing/ reinigingsrechten
Precariobelasting Leges
Reclamebelasting Lijkbezorgingsrechten

Tarieven lokale heffingen

Terug naar navigatie - Lokale heffingen - Tarieven lokale heffingen

De begrote opbrengsten van de lokale heffingen in 2027-2030 bedragen:

Bedragen x €1.000
Exploitatie Jaarrekening 2025 Begroting 2026 (incl klad en wijzigingen) Primitieve begroting 2027 Primitieve begroting 2028 Primitieve begroting 2029 Primitieve begroting 2030
60020300 Secretarieleges 726 751 826 826 826 826
60061100 Onroerende zaakbelast woningen eigenaren 6.302 6.119 6.240 6.240 6.240 6.240
60062100 Onroerende zaakbelast nietwoningen eigenaren 1.743 1.786 1.827 1.827 1.827 1.827
60062200 Onroerende zaakbelast niet woningen gebruiker 1.217 1.253 1.282 1.282 1.282 1.282
60063101 Betaald en belanghebbenden parkeren baten 765 784 751 751 751 751
60064100 Reclamebelasting 82 90 90 90 90 90
60064200 Precariobelasting 68 62 62 62 62 62
67020900 Rioolrechten 3.645 3.849 4.018 4.018 4.018 4.018
67030900 Afvalstoffenheffing 4.904 5.431 5.715 5.715 5.715 5.715
67050900 Baten begraafplaatsrechten 170 195 195 195 195 195
68030900 Bouwleges 601 517 1.489 1.187 1.207 1.187
Totaal 20.221 20.837 22.494 22.192 22.212 22.192

Belastingdruk

Terug naar navigatie - Lokale heffingen - Belastingdruk

De berekening van de belastingdruk is gebaseerd op de som van afvalstoffenheffing , de gemiddelde waarde van de onroerende zaken (OZB) en de riool- en waterzorgheffing. Alle bedragen zijn gebaseerd op een meerpersoonshuishouden (gezin).

Omschrijving 2024 2025 2026 2027
Gemiddelde woningwaarde (afgerond) 404.000 419.000 469.000 501.000
OZB-lasten voor gezin bij gemiddelde WOZ-waarde 415 412 404 419
Afvalstoffenheffing voor een gezin 330 360 398 419
Riool- en waterzorgheffing voor gezin bij gemiddelde WOZ-waarde 215 225 235 245
Totale woonlasten voor gezin bij gemiddelde WOZ-waarde 960 997 1.037 1.083
Woonlasten landelijk gemiddelde voor gezin in jaar t (eigen woning) 994 1.053 1.091 NNB.
Belastingdruk als % van het landelijk gemiddelde 97% 95% 95% NNB.
* Deze tabel is op basis van een meerpersoneelshuishouden met eigen woning. Bron woonlasten landelijk meerpersoonshusihouden met eigen woning = coelo.nl

In 2026 zijn de gemiddelde woningwaarden met terugwerkende kracht  geactualiseerd. Hiermee wijken de gemiddelde woningwaarden af van gepresenteerde woningwaarden in eerdere P&C-producten. Dit heeft enkel een invloed op de gepresenteerde vergelijkende cijfers en geen invloed op de daadwerkelijke in rekening gebrachte woonlasten over de afgelopen jaren. 

Onroerende zaakbelasting

Terug naar navigatie - Lokale heffingen - Onroerende zaakbelasting

Alle onroerende zaken binnen de gemeentegrenzen worden jaarlijks gewaardeerd. Op basis van eerdergenoemde uitgangspunten en het tarief gebaseerd op een percentage van de WOZ-waarde, wordt de aanslag onroerende zaakbelastingen berekend en aan de belastingplichtige opgelegd. In de begroting 2027 is een opbrengst gecalculeerd van € 9.549.000 (afgerond).

De OZB-opbrengsten zijn ten opzichte van 2026 toegenomen. De toename van € 391.000 wordt verklaard door de verhoging van OZB opbrengsten als gevolg van areaaluitbreiding en indexering (3.68% zoals beschreven in de bezuinigingsopdracht 2027-2030).

bedragen x € 1.000
Omschrijving WOZ waarde Tarief 2027* Begroting 2026 Begroting 2027 Toename 2027 t.o.v. 2026
01/01/2026
Woningen 7.619.195 0,0837 6.119 6.374 255
Niet woning eigenaren 690.558 0,2702 1.786 1.866 80
Gebruikers 606.225 0,2159 1.253 1.309 56
Totaal 9.158 9.549 391
* Tariefbedrag: bedrag is zoals genoemd, niet x € 1.000

Parkeerbelasting

Terug naar navigatie - Lokale heffingen - Parkeerbelasting

De heffing van de parkeerbelasting is geregeld in de “Verordening op de heffing en invordering van parkeerbelastingen”. Het innen van parkeergelden moet gezien worden als een sturingsinstrument voor het reguleren van de parkeerdruk. De opbrengst in de begroting 2027 is geraamd op € 751.000. Deze inkomsten zijn inclusief parkeerkaarten en naheffingstoeslagen.

Voor parkeertarieven zie onderstaande tabel:

Parkeertarieven
Tijd Tarief
Eerste 60 minuten €0,60 per uur
Volgende 60 minuten €1,70 per uur
Dagkaart €7,50 per dag

Precariobelasting

Terug naar navigatie - Lokale heffingen - Precariobelasting

Het is mogelijk om voor het gebruik van gemeentegrond precariobelasting te heffen. De belasting is verschuldigd als een ondernemer op, onder of boven, voor de openbare dienst bestemde gemeentegrond, voorwerpen heeft, zoals terrassen, luifels, pijpleidingen en uithangborden. De opbrengst komt ten goede aan de algemene middelen, tenzij er sprake is van een specifieke oormerking, zoals de opbrengsten van de tijdelijke terrassen bij evenementen. De hoogte van de precariobelasting hangt af van de soort en de grootte van de voorwerpen en van de oppervlakte die in beslag genomen wordt.

De gemeente Valkenswaard legt alleen precariobelasting op bij terrassen (zomer, winter of tijdelijke terrassen). Aan de hand van de afgegeven vergunningen leggen we de aanslagen op. De totaal gecalculeerde opbrengst precariobelasting (terrassen) 2027 is € 62.000. 

Afvalstoffenheffing

Terug naar navigatie - Lokale heffingen - Afvalstoffenheffing

De inkomsten van afval bestaan uit  €5.695.000 afvalstoffenheffing en €20.000 reinigingsrecht.

Het begroot bedrag reinigingsrecht is aangepast gezien aantallen en tarief is gewijzigd t.o.v. vorig jaar. 

Kleine bedrijven in het centrum van Valkenswaard kunnen een container bij Cure aanvragen. Daar zijn wel voorwaarden aan verbonden. Deze bedrijven moeten zo klein zijn dat de aard, omvang en samenstelling van het afval overeenkomt met huishoudelijk afval. Ook mogen zij zelf geen ruimte hebben om een container van een commercieel afvalbedrijf te plaatsen. Tot slot moeten zij gelegen zijn aan de inzamelroute van huishoudelijk afval. Dergelijke bedrijven betalen geen afvalstoffenheffing, maar een zogenaamd reinigingsrecht.

bedragen x € 1.000
Afvalstoffenheffing/reinigingsrecht 2025 2026 2027
(x € 1.000) Begroot Begroot Begroot
Kosten taakveld Afval (100%) 4.324 4.784 5.038
Inkomsten taakveld Afval exclusief heffingen -579 -565 -531
Kosten Taakveld Verkeer en vervoer inclusief rente 152 146 146
Netto kosten taakveld 3.897 4.365 4.653
Toe te rekenen kosten:
Overhead 32 66 45
Overhead Verkeer en vervoer 73 37 34
BTW 828 908 963
Totale kosten 4.830 5.376 5.696
Opbrengst heffing 4.817 5.373 5.695
Dekkingspercentage 100% 100% 100%

Afvalstoffenheffing tarieven

Terug naar navigatie - Lokale heffingen - Afvalstoffenheffing tarieven

In onderstaande tabel zijn de tarieven van de afvalstoffenheffing 2027 weergegeven.

Voor meerpersoonshuishoudens stijgt het tarief met €21 en voor eenpersoonshuishoudens met €16. De stijging van het meerpersoonshuishouden kan worden verklaard door onderstaande:
•    De bijdrage aan verbonden partij Cure is in 2027 met €207.000 verhoogd. Dit verklaart ongeveer 14 euro van de tariefstijging. In het raadsvoorstel van 11 juni 2026 is nader inhoudelijke ingegaan op deze stijging. De  financiële verhoging is ook toegelicht in de nota kaders 2027-2030.

•    De inkomsten uit reinigingsrechten zijn geactualiseerd en naar beneden bijgesteld tot totaal van 20.000 euro. De vermindering van 25.000 euro verklaart 1,70 euro van de hogere afvalstoffenheffing.

•    De overige 5 euro stijging is te wijten aan dat er ook een aantal posten in de begroting van gemeente Valkenswaard zijn gestegen (oa. personeel/onderhoud) door reguliere indexatie. Hierdoor stijgen ook de BTW kosten. Dit verklaart de rest van de verhoging van het tarief. 

Voor de jaren na 2027 houdt Cure in haar begroting rekening met een jaarlijkse indexering van 5,5% per jaar. De meerjarenraming van Cure gaat uit van een ongewijzigd dienstenpakket en een gelijkblijvend aanbod. Daarnaast wordt rekening gehouden met stijgende lasten voor verwerkingskosten, de verbrandingsbelasting en de CO2 heffing.  Dit zal ook voor komende jaren naar verwachting lijden tot stijging van de afvalstoffenheffing.

2024 2025 2026 2027
Afvalstoffenheffing; Eenpersoonshuishouden 235 257 284 300
Afvalstoffenheffing; Meerpersoonshuishouden 330 360 398 419
De afvalstofheffing per extra afvalcontainer 330 360 398 419
Omvang voorziening Reiniging per 1/1 179 96 83 83

Riool- en waterzorgheffing

Terug naar navigatie - Lokale heffingen - Riool- en waterzorgheffing

Naast de afvoer van het hemelwater en afvalwater heeft de gemeente ook de algehele zorgplicht voor water (zowel grond- als oppervlaktewater). In 2022 is het verbreed Gemeentelijk Riolering Plan (vGRP) 2023 – 2027 vastgesteld.  Voor de bepaling van de tarieven van 2027 voor riool- en waterzorgheffing zijn we uitgegaan van dit vGRP. Hierin is een berekening gemaakt waarbij rekening wordt gehouden met een kostendekkend tarief over een periode van 10 jaar. Het vGRP wordt elke 4 jaar geactualiseerd. In het vGRP zijn de volgende tarieven vastgesteld: 

Jaarschijf Heffing riolering VGRP
2025 225
2026 235
2027 245
2028 255
2029 260
2030 270
2031 270
2032 270
2033 270

Tabel riool- en waterzorgheffing

Terug naar navigatie - Lokale heffingen - Tabel riool- en waterzorgheffing

In de begroting 2027 – 2030 is het vastgestelde tarief uit het verbreed Gemeentelijke rioleringsplan overgenomen. 

De jaarlijkse kosten van riolering worden gedekt door de riool- en waterzorgheffing, waarbij we verschillen tussen de kosten en de heffing onttrekken dan wel storten in de “voorziening riolering”. Deze voorziening heeft als doel om de riooltarieven in de komende jaren gefaseerd te laten stijgen. We streven naar 100% kostendekking over een langere periode. 

Er is een kostendekkendheidspercentage van 101% begroot in 2027.  

Voor toekomstige ontwikkelingen van riolering verwijzen wij u naar de paragraaf kapitaalgoederen. 

bedragen x € 1.000
Rioolheffing 2025 2026 2027
(x € 1.000) Realisatie Begroot Begroot
Kosten taakveld(en) inclusief rente (100%) 2.907 2.936 2.967
Kosten taakvelden openbaar groen, verkeer en vervoer en milieu inclusief rente 184 222 227
Inkomsten taakvelden exclusief heffingen -15 -59 -59
Netto kosten taakveld 3.076 3.099 3.135
Toe te rekenen kosten:
Overhead 304 291 294
Overhead taakveld groen, verkeer en vervoer en milieu 75 90 88
BTW 634 476 478
Totale kosten 4.089 3.956 3.994
Opbrengst heffing 3.664 3.849 4.018
Dekkingspercentage 89% 97% 101%

Leges

Terug naar navigatie - Lokale heffingen - Leges

Onder de naam ‘leges’ heffen we een aantal verschillende rechten voor het genot van door de gemeente verstrekte diensten. Dit zijn bijvoorbeeld: leges burgerzaken, leges APV-vergunningen, leges bouwvergunningen en leges gebruiksvergunningen. Binnen de gemeente maken we gebruik van de applicatie kostendekkendheid.nl. Dit is een applicatie die gemeentes ondersteunt bij het jaarlijks berekenen van de kostendekkendheid van leges, zowel voor de begroting als jaarrekening. Voor het berekenen van de leges (secretarie + bouwleges) voor begroting 2027 hebben we deze applicatie gebruikt. 

Hieronder is een tabel opgenomen waarin voor de verschillende leges de opbrengst wordt uiteengezet. Per titel is aangegeven hoeveel de inkomsten bedragen, hoeveel de kosten bedragen en wat de kostendekkendheid is. Het BBV (besluit begrote en verantwoorden) schrijft gemeentes voor dat zij maximaal 100% kostendekkendheid op totaalniveau. Valkenswaard kent 3 hoofdstukken namelijk 1. Algemene dienstverlening, 2. Omgevingswet en 3. Europese dienstenrichtlijn. 

De inkomsten van bouwleges zijn ten opzichte van begroting 2026  met 572.000 euro toegenomen. De totaalopbrengsten bouwleges zijn een gevolg van gewijzigde prijzen en aantallen in het jaar 2027. We verwachten een aantal grote projecten waardoor aantallen zijn toegenomen. Daarnaast hebben we de prijzen geactualiseerd zodat de kostendekkendheid van titel omgevingswet dichter bij de 100% is gekomen (zoals opgenomen in de bezuinigingsopdracht). Titel omgevingswet (totaal bouwleges) heeft een kostendekkendheid van 94%. Om deze aantallen te kunnen verwerken is reeds in de nota kaders 2027-2030 extra capaciteit (bouwplantoetser inhuur/vaste dienst) aangevraagd. Dit is ook al zodanig verwerkt in de begroting. De aantallen van 2027 zijn een inschatting op het moment van het opstellen van de begroting 2027-2030. Bouwleges staan onder invloed van vele factoren, indien er afwijkingen plaatsvinden dan worden deze gemeld in lopende P&C producten.

bedragen in €
KDH Begroting 2027 OW-Valkenswaard
Kosten Opbrengsten Kostendekkendheid
1 Algemene dienstverlening
1.1 Burgerlijke stand € 77.074 € 37.787 49%
1.2 Reisdocumenten en Nederlands identiteitskaart € 617.365 € 530.370 86%
1.3 Rijbewijzen € 200.316 € 214.207 107%
1.4 Verstrekking in het kader van basisregistratie persoonsgegevens € 33.080 € 22.288 67%
1.5 Bestuursstukken € 0 € 0 0%
1.6 Vastgoedinformatie € 0 € 0 0%
1.7 Overige publiekszaken € 61.835 € 20.626 33%
1.8 Gemeentearchief € 141 € 139 99%
1.9 Bijzondere wetten € 93.404 € 42.468 45%
1.10 Diversen € 58.619 € 12.684 22%
Totaal: € 1.141.834 € 880.570 77%
2 Omgevingswet
2.1 Algemene bepalingen € 0 € 0 0%
2.2 Voorfase € 210.857 € 62.580 30%
2.3 Activiteiten met betrekking tot bouwwerken € 1.128.694 € 1.379.580 122%
2.4 Activiteiten met betrekking tot cultureel erfgoed en werelderfgoed € 0 € 0 0%
2.5 Milieubelastende activiteiten € 0 € 0 0%
2.6 Lozingsactiviteiten € 0 € 0 0%
2.7 Aanlegactiviteiten € 57.825 € 10.024 17%
2.8 Overige activiteiten € 159.298 € 15.301 10%
2.9 Maatwerkvoorschriften € 0 € 0 0%
2.10 Gelijkwaardigheid € 0 € 0 0%
2.11 Overige tarieven € 1.109 € 1.189 107%
2.12 Modaliteiten (verhogingen) € 20.698 € 19.064 92%
2.13 Vermindering € 0 -€ 1.861 0%
2.14 Teruggaaf € 0 € 3.288 0%
Totaal: € 1.578.481 € 1.489.165 94%
3 Europese dienstenrichtlijn
3.1 Horeca € 11.411 € 11.199 98%
3.2 Seksbedrijven € 0 € 0 0%
3.3 Winkeltijdenwet € 0 € 0 0%
3.4 Organiseren evenement of markt € 14.903 € 5.911 40%
3.5 Standplaatsen € 0 € 0 0%
3.6 Huisvestigingswet 2014 € 0 € 0 0%
3.7 In dit hoofdstuk niet benoemd besluit € 132 € 80 61%
Totaal: € 26.446 € 17.190 65%
Totaal kostendekkendheid: € 2.746.761 € 2.386.925 87%

Lijkbezorgingsrechten

Terug naar navigatie - Lokale heffingen - Lijkbezorgingsrechten

We heffen lijkbezorgingsrechten om de kosten op begraafplaatsen te dekken. Het dekkingspercentage voor begroting 2027 is 72%.

In het beleid van Valkenswaard is opgenomen dat de leges voor lijkbezorgingsrechten eens per 5 jaar worden geactualiseerd. De tarieven zijn in 2026 geactualiseerd. In 2027 zijn de prijzen gelijk gebleven ten opzichte van 2026. 

Ondanks dat prijzen niet gewijzigd zijn wordt de raad toch voorgesteld om  de verordening op  de heffing en de invordering van lijkbezorgingsrechten opnieuw vast te stellen, gezien een wijziging in het beleid. 

In de actuele Verordening op de heffing en de invordering van lijkbezorgingsrechten 2026 staan twee bepalingen die wettelijk niet juist zijn. Het betreft de onderdelen 1.4 en 1.5, waarin verlenging van het uitsluitend recht voor een periode van 25 en 30 jaar wordt genoemd. Wettelijk gezien is een dergelijke verlenging met deze termijnen niet toegestaan. De wet hanteert voor de verlenging een maximumtermijn van 20 jaar. De genoemde termijnen van 25 en 30 jaar kunnen daarom niet meer worden toegepast en dienen uit de verordening te worden verwijderd. Het betreft de volgende bepalingen:

  • 1.4: bij ‘voor het verlengen van het uitsluitend recht als bedoeld in 1.1 wordt geheven voor een periode van: 25 en 30 jaar’.
  • 1.5: bij ‘voor het verlengen van het uitsluitend recht als bedoeld in 1.2 wordt geheven voor een periode van: 25 en 30 jaar’.
bedragen x € 1.000
Lijkbezorgingsrechten 2025 2026 2027
Realisatie Begroot Begroot
Lijkbezorgingsrechten 170 195 195
Uitgave begraafplaats 221 273 270
Totaal -51 -78 -75
Dekkingspercentage 77% 71% 72%

Kwijtschelding

Terug naar navigatie - Lokale heffingen - Kwijtschelding

De gemeente kan kwijtschelding verlenen van gemeentelijke heffingen en kan daarbij zelf beslissen voor welke heffingen kwijtschelding mogelijk is. In Valkenswaard is kwijtschelding alleen gedeeltelijk mogelijk voor de afvalstoffenheffing. Voor de overige heffingen, zoals onroerende zaakbelasting, rioolrecht en leges burgerzaken is geen kwijtschelding mogelijk. Voor het kwijtschelden hanteert Valkenswaard de maximumnorm van 100%. Dit betekent dat op 100% van het bijstandsniveau belastingen worden kwijtgescholden. Het maximumbedrag aan kwijtschelding bij de afvalstoffenheffing is in 2027 € 300 voor een eenpersoonshuishouden en € 419 voor een meerpersoonshuishouden . Wij verlenen ‘automatisch’ kwijtschelding aan huurders van woningen die twee maanden vóór de dagtekening van de aanslag één jaar onafgebroken een uitkering hebben ontvangen. Deze huurders mogen geen positieve vermogensbestanddelen hebben. Dit doen wij op grond van de Wet Werk en Bijstand.  

Onderhoud kapitaalgoederen

Inleiding

Terug naar navigatie - Onderhoud kapitaalgoederen - Inleiding

De openbare ruimte is het visitekaartje van de gemeente. Een goed ingerichte en schoon onderhouden openbare ruimte betekent onder andere tevreden bewoners en bezoekers. In deze openbare ruimte vinden voor onze inwoners belangrijke activiteiten plaats als wonen, werken, verblijven, verplaatsen en recreëren. De inrichting en de kwaliteit van de kapitaalgoederen in de openbare ruimte bepalen hiermee voor een groot deel de manier waarop onze inwoners in staat zijn deze activiteiten te ondernemen. Ook hebben ze invloed op de manier waarop onze inwoners de openbare ruimte ervaren.

Deze openbare ruimte is echter niet statisch. De openbare ruimte kan bijvoorbeeld groter of kleiner worden gemaakt. Ook kunnen er na verloop van tijd andere eisen worden gesteld aan de openbare ruimte. Een zeer actueel motief om het beheer van de openbare ruimte aan te passen, is de klimaatverandering. Daarvan zijn de effecten de laatste jaren goed merkbaar in onze gemeente. Maatregelen om wateroverlast te voorkomen of de biodiversiteit te versterken moeten we oppakken en bij toekomstige projecten en reconstructies zal klimaatbestendige inrichting de norm moeten worden. De aangepaste inrichting draagt bij aan het herstel van het verstoorde evenwicht. Zo maken we Valkenswaard weerbaar voor de klimaatverandering, zowel op het gebied van wateroverlast als op het gebied van droogte en hittestress.

Het gebruik en de inrichting van de openbare ruimte zijn dus aan verandering onderhevig. Op deze verandering moeten wij met het beheer en onderhoud slagvaardig en adequaat reageren. Dit vereist een goede communicatie met onze inwoners, die wij moeten wijzen op het gezamenlijk belang dat wij hierbij hebben.

Verantwoordelijkheid voor de kapitaalgoederen

Terug naar navigatie - Onderhoud kapitaalgoederen - Verantwoordelijkheid voor de kapitaalgoederen

Wij hebben bij het beheer en het onderhoud van de kapitaalgoederen in de openbare ruimte een drietal belangrijke verantwoordelijkheden:

1.  Veiligheid: We moeten ervoor zorgen dat de openbare ruimte voldoet aan de hiervoor vastgestelde normen en daarmee veilig is. We doelen dan op de technische kwaliteit van het kapitaalgoed: de technische staat van het kapitaalgoed en de inschatting of het veilig te gebruiken is gedurende de resterende technische levensduur. Voor het nemen van beslissingen over onderhoud en vervanging is het belangrijk dat we op de hoogte zijn van de kwaliteit op dit moment, het te verwachten kwaliteitsverloop in de toekomst en de vastgestelde norm(kwaliteit) van de voorziening.

2.  Functionaliteit: De openbare ruimte moet gebruikt kunnen worden waarvoor deze is ingericht. De functionaliteit van een kapitaalgoed speelt dus vanzelfsprekend een grote rol. Hierbij gaat het om de vraag wat het object zou moeten kunnen op plek x en in omstandigheid y, z. De intensiteit van het gebruik en het op basis hiervan uit te voeren onderhoud bepalen of de functionaliteit behouden blijft.

3.  Visuele kwaliteit: De inrichting van de openbare ruimte bepaalt in belangrijke mate de uitstraling van de gemeente. Naast het borgen van de technische kwaliteit en de functionaliteit hebben we ook te maken met het verzorgingsniveau, oftewel de visuele kwaliteit van de openbare ruimte. We hebben het dan vooral over het duurzaam in stand houden, schoonhouden en het onderhoud van onze groenvoorzieningen, inclusief bomen. Dat is direct zichtbaar voor onze inwoners. Bovendien kunnen we er belangrijke keuzes in maken, zoals hoe schoon het moet zijn en hoe vaak er gemaaid of gesnoeid moet worden. De uitstraling van de gemeente wordt in belangrijke mate bepaald door deze visuele kwaliteit. Ook hier zien we veranderingen en trends. Waar voorheen strak gemaaide bermen en grasvelden hoog gewaardeerd werden, zien we nu meer waardering voor het creëren van kruidenrijke bermen en bloemrijke gazons en graslanden. Deze bermen, gazons en graslanden dragen in belangrijke mate bij aan de biodiversiteit.

Om het kwaliteitsniveau van deze kapitaalgoederen op het gewenste peil te houden, hebben we in 2009 het “Beleidsplan Onderhoud Openbare Ruimte” (BOOR) vastgesteld. In dit BOOR beschrijven we de visie op het onderhoud van de openbare ruimte. Daarbij is bepaald dat voor het onderhoud van de openbare ruimte verschillende gebiedstypen worden onderscheiden. Differentiatie is mogelijk naar een bepaalde beeldkwaliteit van onderhoud per gebiedstype. Aansluitend is in 2012 het Kwaliteitsplan Onderhoud Openbare Ruimte (KOOR) vastgesteld. Hierin concretiseren we mogelijke keuzes voor het onderhoud van de verschillende gebieden. Zowel de visie als de nadere concretisering, in de plannen van respectievelijk tien en vier jaar, zijn na het verstrijken van hun looptijd structureel het uitgangspunt geworden van onze algehele strategie voor het beheer van onze kapitaalgoederen in de openbare ruimte. Vanaf de vaststelling van de concretisering in 2012, is voor het kwaliteitsniveau voor het onderhoud van onze kapitaalgoederen “gemiddeld B” als norm vastgesteld. Dit niveau is vastgesteld na uitvoering van een nulmeting, op basis van de door CROW gehanteerde beeldkwaliteiten. Het blijvend voldoen aan dit niveau wordt gemonitord via jaarlijkse metingen van de beeldkwaliteit conform deze CROW-methodiek. Om de objectiviteit en kwaliteit te waarborgen, laten we deze metingen uitvoeren door externe, gecertificeerde, specialistische bureaus. 

Inrichting, beheer en onderhoud kapitaalgoederen

Terug naar navigatie - Onderhoud kapitaalgoederen - Inrichting, beheer en onderhoud kapitaalgoederen

We moeten het beheer en het onderhoud van de kapitaalgoederen dusdanig inrichten en uitvoeren dat het door de gemeenteraad vastgestelde kwaliteitsniveau in de praktijk wordt gerealiseerd en de openbare ruimte goed in stand wordt gehouden. Hiervoor onderscheiden we de volgende werkzaamheden:

•  Dagelijks onderhoud: Alle maatregelen die regelmatig, vaak meerdere keren per jaar, worden genomen. Voorbeelden zijn maaien en vegen. Het repareren van schades en het reageren op meldingen hoort ook bij het dagelijks onderhoud. Dagelijks onderhoud wordt vooral uitgevoerd door de eigen dienst, medewerkers van gemeenschappelijke regeling Ergon en aannemers op basis van afspraken, contracten en bestekken.

•  Groot onderhoud: Grotere maatregelen die eens per jaar worden genomen. Bijvoorbeeld een nieuwe deklaag op een asfaltweg of het planmatig snoeien van bomen. Groot onderhoud pakken we projectmatig/integraal.

•  Vervanging: Vernieuwen van een kapitaalgoed aan het eind van de levensduur, waarbij de hele constructie en materiaal worden vernieuwd. Voorbeelden zijn een weg herstraten met nieuwe klinkers, een bank vervangen of een groenvak opnieuw aanplanten. Bij vervanging blijft de inrichting hetzelfde. We voeren vervanging projectmatig uit en we vragen per project middelen aan.

•  Beheer: Alle ondersteunende werkzaamheden om de verschillende onderhoudswerkzaamheden te kunnen uitvoeren, zoals het opstellen van beleidsplannen, gegevensbeheer, financiële planning enzovoorts. Het opnieuw inrichten voor nieuwe functies en doelstellingen maakt geen onderdeel uit van “het in stand houden van de openbare ruimte”. Hiervoor zetten we andere vormen van kapitaal in dan bij het beheer en onderhoud.

Natuurlijk zijn de vormen van onderhoud communicerende vaten. Het achterwege blijven van een vervanging (of herinrichting) zet een sterke druk op het dagelijks onderhoud. De versleten openbare ruimte moet we dan met kleine maatregelen veilig en acceptabel houden.

Beheersysteem als basis

Terug naar navigatie - Onderhoud kapitaalgoederen - Beheersysteem als basis

Actuele informatie over de omvang en de kwaliteit van deze kapitaalgoederen is essentieel voor het beheer en onderhoud. Deze informatie hebben we vastgelegd in het beheersysteem (Geovisia). Alle kenmerken van de kapitaalgoederen en de overige objecten hebben we hierin geregistreerd. Voor verschillende objecten hebben we de kwaliteit geregistreerd op basis van een objectief landelijk genormeerde methodiek. Deze kwaliteit wordt vastgesteld door middel van inspecties. In 2026 is een nieuwe aanbesteding geweest van het beheersysteem en wordt de bestaande data omgezet naar de landelijke standaard IMBOR en GWSW. In 2027 wordt verder gewerkt aan het opwerken van de data naar deze standaard.

Op basis van nauwkeurige areaalgegevens, actuele inspectiecijfers, de juiste richtlijnen voor rekensystematiek (CROW) en de juiste kengetallen kunnen we een theoretische planning en begroting genereren voor onderhoud en vervanging van een kapitaalgoed. Omdat er mogelijk legitieme redenen zijn om het onderhoud op een ander moment of anders uit te voeren, ondergaat de theoretische planning een maatregeltoets. Daarbij kijken we vooral naar:

•  Noodzakelijk onderhoud andere kapitaalgoederen (riolering is leidend bij integrale planning);
•  Afdeling overstijgende integrale projecten;
•  Nieuwbouwprojecten;
•  Planning van werkzaamheden aan kabels en leidingen door nutsbedrijven;
•  Klachten en meldingen;
•  Beschikbare financiële middelen.

Op basis van deze maatregeltoets stellen we jaarlijks een integraal onderhoudsplan op, met een doorkijk van vier jaar. Dit onderhoudsplan wordt door het college vastgesteld. Vanwege de raakvlakken met bovenvermelde onderwerpen spreken we van een flexibele onderhoudsplanning waarin, indien nodig, ieder jaar een herprioritering plaatsvindt. Wij zoeken hierbij continu naar een optimale balans tussen beeldkwaliteit, veiligheid, kostenbesparing en efficiency.

De 5 richtlijnen voor het beheer van de kapitaalgoederen

Terug naar navigatie - Onderhoud kapitaalgoederen - De 5 richtlijnen voor het beheer van de kapitaalgoederen

1. De gemeente als regisseur: Hoe de openbare ruimte eruit komt te zien wordt niet alleen bepaald door de gemeente. Diverse “partijen” spelen hierbij een rol. Op de eerste plaats natuurlijk de inwoners maar ook marktpartijen als horeca, winkeliers, industrie en nutsbedrijven of partijen uit het maatschappelijk veld. Iedereen probeert zijn of haar belangen zoveel mogelijk in te brengen. Het is onze taak om hierin de regie te nemen en te houden. We hebben dus de regisserende rol bij de inrichting, het onderhoud en beheer van de openbare ruimte.

2. Kwaliteit gestuurd beheer: We werken met beeldkwaliteiten en schouwen, het ontwikkelen en opstellen van beeldbestekken, formulieren, rapportagemodellen en ten slotte het “vertalen” van het gekozen kwaliteitsniveau in de verschillende beheerprogramma’s. Via regelmatige inspecties controleren we of het gekozen kwaliteitsniveau ook daadwerkelijk wordt gehaald. Het beheer wordt dus op basis van beeldkwaliteiten gestuurd.

3. Integraal beheer: Het onderhoud aan onze kapitaalgoederen voeren we integraal uit. De riolering is hierbij leidend. Concreet betekent dit dat we bij het vervangen van de riolering ook de rijbaan, het trottoir en de groenvoorzieningen meenemen als dit noodzakelijk is. Ook stemmen we af met de werkzaamheden van nutsbedrijven en de teams RB en P&P.

4. Risico gestuurd beheer: De toepassing van het risico gestuurd beheer zorgt ervoor dat we constant afwegingen moeten maken. Is de eerder voorgestelde maatregel echt nodig op dat moment en zijn er ergens anders geen nieuwe, urgentere situaties ontstaan? Door deze constante (her)prioritering zetten we de beschikbare middelen in waar ze het meest effectief zijn. Hogere risiconiveaus kunnen we daardoor verlagen.

5.  Bewonersgericht beheer: Niet alleen bij de inrichting maar ook bij het onderhoud van de openbare ruimte zijn verschillende partijen betrokken. Deze partijen leveren op verschillende manieren een inbreng. Onze integrale onderhoudsplannen leggen we dus voor aan de burgers, wijkraden en/of wijkcommissies om vervolgens het onderhoud per woonwijk uit te voeren.

Tijdens de uitvoering worden bewoners door zowel de gemeente als de wijkcommissie (omgevingsmanagement) actief benaderd met informatie. Vragen of klachten bespreken we zoveel mogelijk in een persoonlijk gesprek.


Riolering en water

Terug naar navigatie - Onderhoud kapitaalgoederen - Riolering en water

Het beleidskader
Op basis van de Waterwet heeft de gemeente drie zorgplichten:
•  Inzamelen van stedelijk afvalwater en transporteren naar de rioolwaterzuivering.
•  Doelmatig inzamelen en verwerking van afvloeiend hemelwater van openbaar terrein.
•  Het doelmatig voorkomen van nadelige gevolgen van grondwaterstanden.

Om te voldoen aan deze zorgplicht is in november 2022 het nieuwe GRP (2023-2027) vastgesteld door de raad. Met het GRP willen we op gestructureerde wijze zorgen voor de aanleg, het beheer, het onderhoud en de verbetering van het gemeentelijk rioleringsstelsel. Voor het GRP hebben we de voorziening “riolering” gevormd. De lasten en baten worden rechtstreeks in de exploitatie verantwoord en het jaarlijkse resultaat hiervan wordt gestort of onttrokken uit de gevormde voorziening riolering. De nadruk van dit GRP ligt op klimaatadaptatie en bewustwording hiervan.

Het beheer
Om de beleidsdoelstellingen voor het jaarlijks onderhoud te realiseren, voeren we onder meer de volgende maatregelen uit:

•  Twee keer per jaar reinigen van alle kolken en lijngoten;
•  Jaarlijks 10 procent van het vrij vervalstelsel reinigen en inspecteren;
•  Jaarlijks noodzakelijke reparaties uitvoeren op basis van de hierboven genoemde inspectie;
•  Twee keer per jaar alle gemalen en bergbezinkvoorzieningen onderhouden;
•  Eén keer per jaar alle gemalen en bergbezinkvoorzieningen reinigen;
•  Eén keer per jaar alle drukrioolgemalen reinigen en onderhouden;
•  Jaarlijks opschonen van watergangen;
•  Het onderhouden en vervangen van huisaansluitingen;
•  Verhelpen van klachten, meldingen en storingen;
•  Structurele vervanging van het riool bij einde levensduur;
•  Het innen van rioolheffing.

Actuele ontwikkelingen
In 2027 ronden we de werkzaamheden aan de Luikerweg buiten de bebouwde kom af. Het regenwater uit het hele openbare gebied stroomt dan naar de Zuidelijke Randweg. Tegelijkertijd leggen we de waterberging tussen de Zuidelijke Randweg en de Deelshurk aan waar dit dan kan infiltreren en gedoseerd wordt afgevoerd naar oppervlaktewater.  Na de herontwikkeling van de Zuidelijke Randweg vangt deze berging ook het overtollige regenwater uit Valkenswaard-Zuid op. Dit helpt mee aan het verminderen van de wateroverlast in de Klappermanstraat, Peperstraat en Heistraat.

Daarnaast voltooien we in 2027 de werkzaamheden aan de Haagstraat en omliggende straten, wat de wateroverlast in de Zandstraat tegengaat. Ook bereiden we samen met de buurtbewoners de aanpak van de St. Antoniusstraat en omliggende straten voor, zodat de uitvoering hiervan in 2028 kan starten. Ook zorgen we ervoor, dat overtollig regenwater in de Bakkerstraat en de Hoogstraat kan afvoeren naar de Blauwe Ader Noord.

De gemeente start met een nieuw GRP. We beginnen het traject met een evaluatie van de afgelopen planperiode om resultaten en knelpunten in kaart te brengen. Het nieuwe plan richt zich vervolgens op onze wettelijke zorgplichten, klimaatmaatregelen tegen hoosbuien en droogte, en de benodigde budgetten voor onderhoud. Dit vormt de basis voor een stabiele rioolheffing, waarbij de gemeenteraad wordt meegenomen in de belangrijkste beleidskeuzes. Het GRP zal voor eind 2027 voor goedkeuring bij de raad liggen.

Riolering kwantitatieve en/of kwalitatieve indicatoren

Terug naar navigatie - Onderhoud kapitaalgoederen - Riolering kwantitatieve en/of kwalitatieve indicatoren
Kwantitatieve indicatoren:
Voorziening Hoeveelheid Eenheid
Vrijverval riool gemengd 153,4 Km
Vrijverval riool regenwater 30,3 Km
Vrijverval riool vuilwater 24 Km
Totale lengte vrijverval riool 207,7 Km
Rioolgemalen 14 Stuks
Persleidingen (exclusief drukriool) 3,8 Km
Minigemalen (drukrioolstelsel) 158 Stuks
Persleidingen (drukriolering) 37,8 Km
Lozingspunten vanuit extern gemengde riool overstorten 13 Stuks
Bergbezinkvoorzieningen 6 Stuks
Lozingspunten vanuit hemelwaterriolering 51 Stuks
IBA's 7 Stuks
Drainage 0,5 Km
Financiele consequenties:
bedragen x € 1.000
Opgenomen kredieten riolering 2027 2028 2029 2030
Krediet verbetering riool 374 - - -
Krediet vervanging riool 3.079 3.254 3.097 3.121
bedragen x € 1.000
Voorziening riolering 2027 2028 2029 2030
Saldo 1 januari 1.703 1.727 1.751 1.775
Bij storting 24 24 24 24
Af beschikking - - - -
Saldo 1.727 1.751 1.775 1.799

Wegen en bruggen

Terug naar navigatie - Onderhoud kapitaalgoederen - Wegen en bruggen

Het beleidskader
De gemeente is verantwoordelijk voor de aanleg en onderhoud van openbare wegen en civiele kunstwerken. Uitgangspunt is dat deze openbare verhardingen en civiele kunstwerken tegen de laagst mogelijke maatschappelijke kosten worden onderhouden. Een achterstand bij het onderhoud kan de veiligheid van weggebruikers in gevaar brengen en leiden tot klachten, leiden tot ongevallen en het aansprakelijk stellen van de gemeente. Leidraad voor het onderhoud aan wegen en civiele kunstwerken is de systematiek voor rationeel wegbeheer van het CROW (nationaal kennisplatform voor infrastructuur, verkeer, vervoer en openbare ruimte).

Het beheer
Voor het beheer van wegen en civiele kunstwerken is het Beheerplan Wegen en Civiele kunstwerken 2026-2035 vastgesteld. Met dit plan geven we inzicht in de huidige staat van onze wegen en civiele kunstwerken en in de manier waarop we het beheer en onderhoud hiervan vormgeven. Daarbij kijken we vooruit naar de invulling van het beheer voor de komende begrotingsperiode, met een doorkijk naar de lange termijn (tien jaar). Dit beheerplan wordt iedere vijf jaar geactualiseerd. De volgende actualisatie staat gepland voor eind 2030.

Bij de beheermaatregelen kan bijvoorbeeld worden gedacht aan het tweejaarlijks uitvoeren van een inspectie en het bijhouden van de data in GEOVISIA. Op basis hiervan stellen we onderhoudsplannen op en stemmen we af met andere beheerdisciplines en projecten.

Voor de instandhouding van wegen en civiele kunstwerken is de voorziening ‘groot onderhoud wegen/bruggen’ ingericht. De storting in deze voorziening is afgestemd op verschillende beheerplannen en onderhoudsplannen voor het onderhoud van onze wegen en civieltechnische kunstwerken.

Het dagelijks onderhoud aan onze wegen, bruggen en civieltechnische kunstwerken voeren we uit op basis van de klachten/meldingen die via de Binnenbeterapp bij de gemeente binnenkomen. Deze ingekomen klachten worden, samen met de bij de inspecties geconstateerde kleine gebreken, op basis van prioritering verholpen. Het onderdeel gladheidbestrijding voeren we ten slotte uit op basis van een door het college vastgesteld gladheidsbestrijdingsplan.

Actuele ontwikkelingen
Elke twee jaar beoordelen we het onderhoudsniveau van alle verhardingen met een inspectie op basis van landelijke richtlijnen/normen. Medio 2027 wordt het totale wegen-areaal weer visueel geïnspecteerd. Op basis daarvan wordt het meerjaren onderhoudsprogramma elementenverharding 2028-2031 opgesteld. 

Naast de visuele inspectie is in 2013 een grootschalig constructief onderzoek uitgevoerd aan onze doorgaande asfaltwegen om de levensduur en het onderhoudsniveau voor de middellange termijn te bepalen. In 2022 is een nieuw onderzoek uitgevoerd, met name voor de buitenwegen, welke als input heeft gediend voor het onderhoudsprogramma asfaltwegen vanaf 2026.

Elke vijf jaar beoordelen we het onderhoudsniveau van alle civiele kunstwerken op basis van landelijke normen/richtlijnen. De civieltechnische kunstwerken bestaan uit: bruggen, duikers, geluidschermen, grondkeringen en kano-aanlegsteigers zijn in 2023 geïnspecteerd en opgenomen in een meerjarenplanning. Op basis van dit bestand plannen we de benodigde onderhoudswerkzaamheden en krijgen we inzicht in de geplande renovaties.

Op basis van de huidige ontwikkelingen zullen kleinschalige onderhoudswerkzaamheden worden uitgevoerd zoals onder andere het vervangen van damwanden bij een kade, vervangen van betonelementen van geluidschermen, vervangen van dilatatievoegen en stalen hemelwaterafvoeren als gevolg van corrosie in het staal. Ook zijn we voornemens om de dekplanken bij de Wittenbergbrug te vervangen. Daarnaast worden diverse onderdelen van de Laagveldbrug vervangen, zoals de deklaag en de langsliggers. Verder zijn wij voornemens om de drie geluidsschermen langs de Damianusdreef in 2026 te vervangen door een duurzame oplossing. Indien blijkt dat vanwege financiële consequenties niet alle drie de geluidsschermen kunnen worden aangepakt, zal dit in het komende jaar worden uitgevoerd. De Wildbrug, een kleine brug in de bossen langs de Valkenswaardseweg, vereist op korte termijn vervanging van de houten constructie.

De verwachting is dat er in 2027 geen grootschalige vervangingswerkzaamheden zullen plaatsvinden, maar dat er voornamelijk kleinere reparaties en vervangingen nodig zullen zijn. Indien uit de bevindingen of door vandalisme blijkt dat de levensduur door deze kleine aanpassingen niet op de lange termijn gewaarborgd zijn, zal per object worden bekeken of toch een grootschalige vervanging noodzakelijk is.

Wegen kwantitatieve en of kwalitatieve indicatoren

Terug naar navigatie - Onderhoud kapitaalgoederen - Wegen kwantitatieve en of kwalitatieve indicatoren

Uit het beheersysteem GEOVISIA blijkt dat de gemeente Valkenswaard in totaal ca. 2.100.000 m2 verhardingen in beheer heeft en dat deze voldoen aan de in het KOOR gestelde kwaliteitsniveaus.
De financiële consequenties voor wegen worden via voorziening wegen en losse kredieten in de begroting opgenomen. 

Financiele consequenties:
bedragen x € 1.000
Opgenomen kredieten wegen 2027 2028 2029 2030
Krediet grootschalig herstel asfaltwegen 3.755 4.433 1.175 565
bedragen x € 1.000
Voorziening groot onderhoud wegen 2027 2028 2029 2029
Saldo 1 januari 1.061 1.167 1.305 1.420
Bij storting 932 932 932 932
Af beschikking 826 794 817 817
Saldo 1.167 1.305 1.420 1.535

Groen

Terug naar navigatie - Onderhoud kapitaalgoederen - Groen

Het beleidskader
De gemeente Valkenswaard hecht grote waarde aan een aantrekkelijke, gezonde en toekomstbestendige leefomgeving. Groen speelt hierin een essentiële rol. Het draagt bij aan biodiversiteit, klimaatadaptatie en de kwaliteit van wonen, werken en recreëren. Valkenswaard beschikt bovendien over een sterke uitgangspositie, doordat het wordt omgeven door waardevolle natuur- en bosgebieden.

Tegelijkertijd staat de gemeente voor een forse opgave. De druk op de ruimte neemt toe door onder meer de woningbouwbehoefte, de energietransitie en andere maatschappelijke opgaven. Omdat uitbreiding aan de randen van het dorp slechts beperkt mogelijk is, ligt de nadruk vooralsnog zoveel mogelijk op inbreiding binnen de bestaande kernen. Dit vraagt om zorgvuldige afwegingen, waarbij beschikbare ruimte efficiënt wordt benut.

De gemeente streeft daarom naar een evenwichtige benadering: het behouden en waar mogelijk versterken van groen, zonder dat dit toekomstige ontwikkelingen belemmert. Het formuleren van vaste en vergaande groennormen kan in de praktijk botsen met de beperkte fysieke ruimte en de noodzaak om andere opgaven te realiseren. Daarom kiezen we voor maatwerk, waarbij per ontwikkeling wordt gekeken hoe groen, leefkwaliteit en ruimtelijke efficiëntie zo goed mogelijk in balans kunnen worden gebracht.

Het bestaande groene raamwerk blijft daarbij een belangrijke basis. Het groenstructuurplan fungeert als toetsingskader voor het beschermen van waardevolle groenstructuren en het zorgvuldig inpassen van nieuwe ontwikkelingen. Voor het beheer van de circa 960 hectare bossen, natuurterreinen en landschappelijke elementen is in het Integraal Ontwikkelingsplan Bos- en Natuurterreinen een duidelijke ontwikkelrichting vastgelegd.

Binnen deze kaders blijft de gemeente inzetten op vergroening waar dat mogelijk en passend is. Dit kan bijvoorbeeld door het aanplanten van bomen, het versterken van bestaande groenstructuren en het benutten van kansen in zowel de kernen als het buitengebied. Daarbij ligt de nadruk op haalbare en uitvoerbare maatregelen die bijdragen aan een leefbaar en toekomstbestendig Valkenswaard.

Het beheer
De kwaliteit van ons groen wordt in het kader van kwaliteit gestuurd werken (beleidsplan KOOR) regelmatig geïnspecteerd. Zo houden we elk jaar tweemaal een groen- en een kwaliteitsinspectie. Bij groenbeheer houden we zoveel mogelijk rekening met klimaatadaptie en proberen we de biodiversiteit en de ecologische natuurwaarden te versterken. Dat doen we bijvoorbeeld door daar waar mogelijk het onderhoud te verminderen. Om het milieu minder te belasten, borstelen we het onkruid weg in plaats van dat we het chemisch bestrijden of wegbranden.

Het bestrijden van de eikenprocessierups doen we steeds meer op natuurlijke wijze door het planten van speciale bollenmengsels, het zaaien van wildbloemen en het aanpassen van de vaste beplanting naar soorten die de natuurlijke vijanden van de rups aantrekken. Met mezenkastjes en speciale broedkasten wordt de natuurlijke bestrijding nog een extra impuls gegeven. Preventieve bestrijding, met een biologisch bestrijdingsmiddel, bouwen we af en voeren we nog slechts uit op plekken waar veel mensen komen en gezondheidsrisico’s op de loer liggen. Invasieve exoten zoals de Japanse duizendknoop steken op steeds meer plaatsen de kop op. We beheersen de groei van de Japanse duizendknoop omdat voor bestrijding nog geen adequate en betaalbare methoden beschikbaar zijn. Ook de Aziatische hoornaar komt steeds meer voor binnen onze gemeente en bedreigt de biodiversiteit en voedselketen door verstuivende insecten als bijen te doden. Samen met het lokale IVN, imkers en vrijwilligers nemen we maatregelen om de hoornaar te beheersen.
Voor het groot onderhoud en de vervanging van groen is nog geen voorziening of reserve gevormd. De lasten en baten worden rechtstreeks in de exploitatie verantwoord. Bij de huidige werkwijze voeren we het vervangen, de vernieuwing en de renovatie van groen zoveel mogelijk uit binnen integrale uitvoeringsprojecten.

Actuele ontwikkelingen
Momenteel transformeren we onze bestaande beleidsregels met betrekking tot groen om naar de vorig jaar ingegane Omgevingswet. De praktische uitwerking van het groenbeleid moet uiteindelijk landen in het Omgevingsprogramma Welbevinden. We betrekken groenorganisaties om maatregelen in kader van klimaatadaptatie en verhogen biodiversiteit beter uit te werken en waarborgen dat onze bijzondere bomen, monumentaal en waardevol, beter beschermd worden. Met het oprichten van een bomenfonds proberen we de herplantplicht beter uit te werken en particuliere eigenaren van waardevolle bomen tegemoet te komen in de kosten van beheer en behoud. We stimuleren de biologische diversiteit met maatregelen zoals ecologisch bermbeheer, bloembollen, minder bestrating voor klimaatadaptie en het adopteren van boomspiegels door inwoners. Samen met de wijkcommissies, Woningbelang en het IVN organiseren we kleinschalige projecten om onze inwoners te stimuleren ook bij te dragen aan vergroening en klimaatadaptatie.

Groen kwantitatieve en/of kwalitatieve indicatoren

Terug naar navigatie - Onderhoud kapitaalgoederen - Groen kwantitatieve en/of kwalitatieve indicatoren
Kwantitatieve indicatoren:
Voorzieningen Hoeveelheid Eenheid
Bomen 29.836 Stuks
Natuurlijke beplanting 669.938 M2
Cultuurlijke beplanting 315.056 M2
Hagen 29.686 M2
Gras 1.227.292 M2
Financiele consequenties:
bedragen x € 1.000
Groen 2027 2028 2029 2030
Voor groen is een exploitatiebudget opgenomen in de begroting. Geen krediet van toepassing

Gebouwen

Terug naar navigatie - Onderhoud kapitaalgoederen - Gebouwen

Beleidskader 
Eind 2023 is de bestuursopdracht 2024-2028 vastgesteld met als doel om meer grip op vastgoed te krijgen middels het formuleren van een integrale vastgoedstrategie, het onderhoud van de vastgoedportefeuille meerjarig te borgen en ter voorkoming dat er voor het vastgoedbezit extra beroep zal moeten worden gedaan op de algemene middelen.

In 2027 werken we verder aan de uitvoering van het huurbeleid, de routekaart verduurzaming en de aanbesteding van elektrotechnische en werktuigbouwkundige installaties op portefeuilleniveau. Daarnaast starten we met de uitvoering van de verduurzamingsmaatregelen voor Cultureel Centrum De Hofnar, gymzaal Emmalaan en de gemeentewerf. Ook wordt de jaarlijkse vastgoedrapportage 2027, zoals afgesproken in de Integrale Vastgoedstrategie, verder uitgebreid. Daarbij ligt de nadruk op het toevoegen van financiële kengetallen en andere financiële informatie.

Portefeuilleoverzicht
De gemeente Valkenswaard beschikt over een grote en diverse vastgoedportefeuille. Het in eigendom hebben van dit vastgoed is voor een gemeente geen doel op zichzelf. Het vastgoed faciliteert in het kunnen uitvoeren van wettelijke taken, beleidsdoelstellingen en andere maatschappelijke functies.

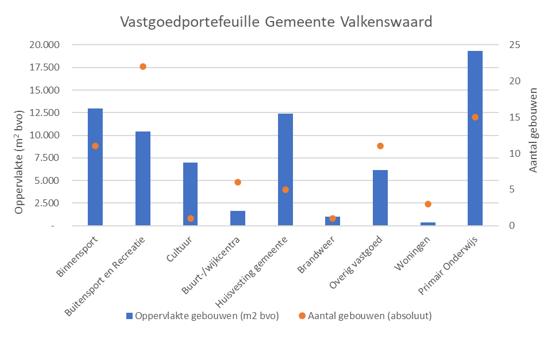
De gemeente Valkenswaard kent in totaal 75 vastgoedobjecten[1] met een totale omvang van circa 71.000 m2 bruto vloeroppervlakte (bvo). Onderdeel hiervan is ook het onderwijsvastgoed in het Primair Onderwijs[2]. Vanuit de wetgeving is er sprake van gedeeld eigendom tussen schoolbesturen (juridisch eigenaar) en de gemeente (economisch eigenaar/claimrecht). Wanneer het onderwijsvastgoed er buiten gelaten wordt betreft het 60 gebouwen en circa 52.000 m2 bvo. De grafiek op de volgende pagina geeft een uitsplitsing van de vastgoedportefeuille naar een aantal categorieën. Daarbij staat op de linker Y-as het totaal m2 bvo en op de rechter Y-as het absolute aantal gebouwen. Omdat het onderwijsvastgoed van het Primair Onderwijs qua metrage de grootste categorie betreft is deze wel meegenomen in het totaaloverzicht (ondanks het gedeelde eigendom).


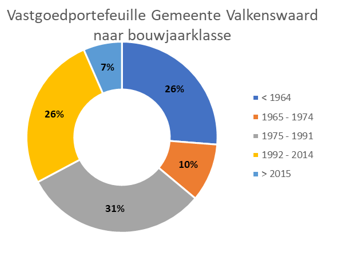
De gebouwen in de gemeente Valkenswaard zijn gemiddeld ongeveer 46 jaar oud en circa 36% van de portefeuille is van vóór 1975. Dit betekent dat een groot gedeelte van de portefeuille aan het verouderen is en de komende periode naar verwachting grootschalig gerenoveerd of van nieuwbouw voorzien moet gaan worden. Deels zijn hiervoor al plannen aanwezig (bijvoorbeeld het IHP) of wordt aan planvorming gewerkt. De gemeente Valkenswaard heeft slechts 3 vastgoedobjecten in eigendom met een monumentale status.         


[1] Vastgoedobjecten zijn hier gedefinieerd als gebouwen die in eigendom zijn van de gemeente. Andere bouwwerken en gronden zijn hiervan geen onderdeel.  

[2] Het eigendom van het Voortgezet Onderwijs (Were Di) is in de gemeente Valkenswaard middels een Doordecentralisatie volledig overgebracht naar het Onderwijs (OMO).


Gebouwen kwantitatieve en/of kwalitatieve indicatoren

Terug naar navigatie - Onderhoud kapitaalgoederen - Gebouwen kwantitatieve en/of kwalitatieve indicatoren
Kwantitatieve indicatoren:
Voorziening Hoeveelheid Eenheid
Binnensport 11 12.970
Buitensport/Recreatie 22 10.440
Cultuur 1 7.000
Buurt-/wijkcentra 6 1.629
Huisvesting gemeente 5 12.382
Brandweer 1 1.028
Overig vastgoed 11 6.138
Woningen 3 372
Primair Onderwijs (PO) 15 19.350
Totaal incl. PO 75 71.309
Totaal excl. PO 60 51.959
Financiele consequenties:
bedragen x € 1.000
Voorziening groot onderhoud onroerende zaken 2027 2028 2029 2029
Saldo 1 januari 6.383 6.891 6.215 6.875
Bij storting 1.328 1.332 1.321 1.321
Af beschikking 820 2.008 661 2.141
Saldo 6.891 6.215 6.875 6.055

Openbare verlichting

Terug naar navigatie - Onderhoud kapitaalgoederen - Openbare verlichting

Het beleidskader
De gemeente is verantwoordelijk voor de aanleg en het onderhoud van de openbare verlichting langs de openbare wegen. Hiervoor is het “beheerbeleidsplan OVL 2025-2029” vastgesteld.  Belangrijk uitgangspunt is dat de openbare verlichting naast de verkeersveiligheid ook de sociale veiligheid vergroot. Tegelijkertijd willen we dat de openbare verlichting energiezuinig en niet lichtvervuilend is en dat deze een zo laag mogelijke belasting geeft voor de flora, fauna en de omgeving. Voor de afweging om wel of niet te verlichten worden de determineertabellen uit de richtlijn NPR-13201 gehanteerd. Uitgangspunt is: “Niet verlichten, tenzij…”. Als uit de afweging volgt dat verlichting wenselijk is, wordt verlichting toegepast. Belangrijke randvoorwaarden hierbij zijn (1) een zo laag mogelijk energieverbruik, (2) het toepassen van duurzame oplossingen en (3) borging van een veilige en goed functionerende installatie, (4) tegen verantwoordelijke kosten en (5) een zo laag en duurzaam mogelijk energiegebruik.

De komende begrotingsperiode wordt het beheerbeleidsplan voor openbare verlichting geactualiseerd.

Het beheer
We hebben de beschikking over een beheerprogramma, waarin de actuele gegevens van onze openbare verlichting zijn opgenomen. De vervanging van de openbare verlichting vindt plaats via investeringsprojecten. Afgeschreven conventionele verlichting wordt vervangen door LED-verlichting. De lasten en baten worden rechtstreeks in de exploitatie verantwoord.

Begin 2023 is het gecombineerd onderhouds- en vervangingsbestek aanbesteed voor de komende vier jaren. De aannemer draagt, naast het direct acteren op ontvangen storingen, ook zorg voor de juiste beheergegevens, klein- en grootschalige vervangingen en het dagelijks onderhoud waarbij wij als opdrachtgever de algehele regie voeren. Voor de komende periode wordt het gecombineerde onderhouds- en vervangingsbestek opnieuw aanbesteed.

Actuele ontwikkelingen
Er zijn voor 2027 geen grootschalige vervangingen gepland, via kleinschalige vervangingen en onderhoud gaan de vervangingen richting LED door. Het streven is om in 2030 100% LED te hebben binnen de gemeente.

VRI

Terug naar navigatie - Onderhoud kapitaalgoederen - VRI

Het beleidskader
Eén van de kerntaken van de gemeente Valkenswaard is de zorg voor een goed functionerend wegennet. Verkeersregelinstallaties (VRI’s) zijn daar een onderdeel van en hebben een belangrijke functie voor het realiseren van de beleidsdoelen. Deze beleidsdoelen gaan over belangrijke maatschappelijke thema’s als mobiliteit, bereikbaarheid, verkeersveiligheid en leefbaarheid. Voor VRI’s is het meest recente Beheerbeleidsplan verkeersregelingen 2013-2022 vastgesteld.

In Valkenswaard staan momenteel dertien VRI’s, die eigendom zijn van de gemeente. Door slecht afgeregelde regelapparatuur, uitval of andere storingen kunnen gevaarlijke situaties ontstaan. Een adequaat VRI-beheer, waarbij storingen snel worden opgelost en versleten en slecht functionerende onderdelen (preventief) worden vervangen, is noodzakelijk. Zo kunnen we de kans op storingen verkleinen en de levensduur van de installatie verlengen.

Het beheer
Het technische beheer vraagt om een duidelijke beheerstrategie en bijbehorende financiële middelen. Alle installaties worden jaarlijks onderworpen aan een inspectie. Op basis van de resultaten daarvan actualiseren we het onderhoudsprogramma voor een periode van vier jaar. Voor de instandhouding van verkeersregelinstallaties hebben we geen voorziening ingericht maar worden de lasten en baten rechtstreeks in de exploitatie verantwoord. Voor grootschalig onderhoud en vernieuwingen richten we investeringsprojecten in.

Naast het technische beheer is het functionele beheer van de installaties belangrijk. Het zogenaamde verkeersbeheer beoordeelt onder meer aan de hand van kruispuntanalyses en binnengekomen wensen en klachten of we de verkeersregelprogramma’s in de verkeersregelautomaten (VRA’s) moeten aanpassen. VRI’s zijn ook een belangrijk verkeerskundig sturingsinstrument om verkeerstromen te beïnvloeden. Ook dit aspect maakt het noodzakelijk om actueel verkeersmanagement te voeren.

Actuele ontwikkelingen
Recentelijk zijn er 2 nieuwe VRI's geplaatst op de Dommelseweg en Luikerweg. Er zijn vervangingen voorzien voor 4 nieuwe installaties op basis van levensduur regelkast en gedeeltelijk de installatie. Daarnaast zijn er 2 nieuwe VRI's voorzien op de Geenhovensedreef en op de Valkenswaardse Poort (kruising Luikerweg/Zuidelijke Randweg). Hiermee zijn er nu dertien VRI’s die voldoende restlevensduur hebben, naar behoren functioneren danwel voorzien zijn om te vernieuwen. In 2026 zijn de eerste VRI's uitgevoerd als iVRI en de overige die worden vervangen worden ook als iVRI uitgevoerd. Deze aanpassingen zullen een dynamisch verkeersmanagement mogelijk maken wat de doorstroming zal bevorderen. Voor deze aanpassingen is een rijkssubsidie beschikbaar, die inmiddels is aangepast aan 8 nieuwe regelautomaten.

VRI kwantitatieve en/of kwalitatieve indicatoren

Terug naar navigatie - Onderhoud kapitaalgoederen - VRI kwantitatieve en/of kwalitatieve indicatoren

Het aantal storingen en meldingen is een goede indicatie van de technische staat van een VRI. In combinatie met informatie uit het jaarlijks preventief onderhoud actualiseren we de planning voortdurend waar dat nodig is.

Financiele consequenties:
bedragen x € 1.000
VRI 2027 2028 2029 2030
Voor VRI is een exploitatie budget opgenomen in de begroting. Voor vervanging van specifieke VRI zijn (indien van toepassing kredieten opgenomen).

Speelvoorzieningen

Terug naar navigatie - Onderhoud kapitaalgoederen - Speelvoorzieningen

Het beleidskader
In 2015 is het speelvoorzieningen beheerbeleid vastgesteld. Daarin staat dat we het aantal speelplekken verminderen, de speelplekken aanpassen aan de situatie in de wijk en de kwaliteit van de overblijvende locaties verbeteren als dat mogelijk is. Bij de aanpassingen kijken we ook direct naar de toegankelijkheid ‘Agenda 22’ waarin het uitgangspunt is dat (speel)voorzieningen voor iedereen toegankelijk zijn. Verder is voor het beheer en het onderhoud van de speelplekken uiteraard het ‘Besluit Veiligheid van Attractie- en speeltoestellen’ van belang omdat daarin de wettelijke verplichtingen zijn opgenomen waaraan de speeltoestellen moeten voldoen.

Het beheer
Vanuit het beheerprogramma speelvoorzieningen is een meerjarenplanning voor het groot onderhoud en vervanging opgesteld. De concrete onderhoudsplannen maken we aan de hand van de jaarlijks en wettelijk verplichte veiligheidsinspecties en de technische staat van de speelvoorzieningen. De kosten voor het onderhoud worden rechtstreek in de exploitatie verantwoord. De vervanging van de speelvoorzieningen wordt gedekt door de bestemmingsreserve speeltoestellen.

Actuele ontwikkelingen
Momenteel wordt gewerkt aan een Kadernota Speelruimte die de visie, context en richting moet bieden voor spelen en bewegen in de openbare ruimte voor alle leeftijden. De nota vormt de basis voor het eveneens in ontwikkeling zijnde uitvoeringsprogramma Bewegen en Spelen in de Openbare Ruimte, waarmee de openbare ruimte gerichter wordt ingericht om meer inwoners te stimuleren te bewegen en elkaar te ontmoeten. Daarnaast biedt de nota uitgangspunten voor de beoordeling van nieuwe initiatieven en voor de planvorming, herontwikkeling en het onderhoud van de openbare ruimte en nieuwe woongebieden.

Vanuit deze gedachte worden de speelplekken die op de planning staan om te worden aangepakt, waar mogelijk al gerealiseerd volgens de uitgangspunten van de Kadernota Speelruimte.

Speelvoorzieningen kwantitatieve en/of kwalitatieve indicatoren

Terug naar navigatie - Onderhoud kapitaalgoederen - Speelvoorzieningen kwantitatieve en/of kwalitatieve indicatoren

Wij regelen op dit moment het beheer, het onderhoud en de vervanging van 69 speelplekken. In zijn totaliteit staan daar nu 443 openbare speel en openbare sporttoestellen in onze gemeente.

Kwantitatieve indicatoren:
Voorzieningen Hoeveelheid Eenheid
Speelplekken 69 Stuks
Speeltoestellen 443 Stuks
Valondergronden 9.000 M2
Financiele consequenties:
bedragen x € 1.000
Reserve speeltoestellen 2027 2028 2029 2030
Saldo 1 januari 258 222 128 133
Bij storting 95 95 95 95
Af beschikking 131 189 90 119
Saldo 222 128 133 109

Buitensportvoorziening

Terug naar navigatie - Onderhoud kapitaalgoederen - Buitensportvoorziening

Het beleidskader
De beleidsvisie Valkenswaard beweegt naar de Toekomst en de verschillende normen van het NOC*NSF en sportbonden vormen het gemeentelijk beleidskader voor de buitensportvoorzieningen.
Met het beleid zorgen we ervoor dat de accommodaties voldoen aan de maatschappelijke (breedte)sport basisnormen. 

Het beheer
Het “Meerjaren Investering Plan buitensportaccommodaties” (MIP) geeft ons een nauwkeurig inzicht in de omvang, het kwaliteitsniveau en de theoretische levensduur van onze buitensportvoorzieningen. Dit kwaliteitsniveau wordt jaarlijks gecontroleerd en waar nodig aangepast in het MIP. Uit deze gegevens blijkt duidelijk dat we, bezien over een periode van dertig jaar, gemiddeld € 550.000 per jaar nodig hebben om het gebruik van deze voorzieningen voor de toekomst te kunnen garanderen. Jaarlijks geven we via de Nota Kaders aan welke buitensportvoorzieningen in het betreffende begrotingsjaar moeten worden vervangen.
Het Meerjaren Onderhoud Plan buitensportaccommodaties (MOP) geeft ons een exact beeld welke middelen er jaarlijks nodig zijn om via regulier en dagelijks onderhoud onze buitensportaccommodaties op het vereiste kwaliteitsniveau te houden. Wanneer we dit onderhoud niet of minder uitvoeren lopen we het risico dat de theoretische levensduur van de buitensportaccommodaties/sportvelden niet gehaald gaat worden en dat er klachten vanuit de gebruikers ontstaan.  

Actuele ontwikkelingen
In de gemeente zijn alle kunstgrasvoetbalvelden voorzien van natuurlijk infillmateriaal. Hiermee zijn wij voorbereid op het verbod op polymere infill, dat vanaf 2031 van kracht wordt.

De buitensportaccommodaties zijn goed op orde en voor de komende jaren zijn slechts enkele noodzakelijke vervangingen gepland. Voor HOD staat de aanleg van een nieuw kunstgrashockeyveld op de planning. Daarnaast betreft het voornamelijk kleinschalige vervangingen en verbeteringen.

Tractie

Terug naar navigatie - Onderhoud kapitaalgoederen - Tractie

Het beleidskader
In het KOOR (Kwaliteit Onderhoud Openbare Ruimte) is opgenomen dat “gemiddeld B” het kwaliteitsniveau moet zijn van het onderhoud van onze kapitaalgoederen. Daarnaast zijn er diverse wetten of regelingen als de Wegenverkeerswet en het Attractiebesluit en eisen van sportbonden waarin bepalingen zijn opgenomen hoe onze kapitaalgoederen moeten worden onderhouden. In het kader van het project “Beheer op orde” hebben we een professionele beheerorganisatie ingericht die voor de uitvoering van hun werkzaamheden moet kunnen beschikken over bedrijfsvoertuigen en machines.

Het beheer
Het onderhoud aan de bedrijfsvoertuigen en machines wordt voor een groot deel verricht door eigen personeel in onze garage. Jaarlijks moeten er ook voertuigen en machines worden vervangen. Hiervoor hebben we de bestemmingsreserve “tractie ruimtelijk beheer” ingesteld. Naast de bedrijfsvoertuigen en machines van het team B&U zijn hierin ook de voertuigen van de bodes en boa`s opgenomen. Het college stelt jaarlijks het benodigde vervangingsbudget ter beschikking vanuit deze reserve.

Actuele ontwikkelingen
In 2027 beschikt de gemeente over vier elektrische bakwagens. De ontwikkelingen op het gebied van elektrificering binnen de bedrijfsauto- en machinebranche gaan snel.

Voor machines zoals tractoren, veegwagens en borstelmachines is de accucapaciteit momenteel echter nog onvoldoende om gedurende een volledige werkdag inzetbaar te zijn. Daarnaast zijn de aanschafkosten van deze machines op dit moment nog relatief hoog. De verwachting is dat de techniek zich de komende jaren verder ontwikkelt, waardoor elektrificering van een deel van het machinepark op termijn haalbaar en financieel aantrekkelijker wordt.

Tractie kwantitatieve en/of kwalitatieve indicatoren

Terug naar navigatie - Onderhoud kapitaalgoederen - Tractie kwantitatieve en/of kwalitatieve indicatoren
Kwantitatieve indicatoren:
Voorzieningen Hoeveelheid Eenheid
Bestel/bakwagens 21 Stuks
Vrachtwagens 1 Stuks
Veegwagens 2 Stuks
Overig rijdend materieel 13 Stuks
Werktuigen 39 Stuks
Gladheidbestrijdingsmachines 19 Stuks
Overige tractie gereedschappen 18 Stuks
Financiele consequenties:
bedragen x € 1.000
Reserve tractie 2027 2028 2029 2030
Saldo 1 januari 885 941 1.037 611
Bij storting 277 277 277 277
Af beschikking 221 181 703 420
Saldo 941 1.037 611 468

Financiering

Inleiding

Terug naar navigatie - Financiering - Inleiding

In de paragraaf financiering wordt de treausuryfunctie van de gemeente in beeld gebracht. De treasuryfunctie bestaat uit de taken financiering, cashmanagement en renterisicobeheer. Tevens voorziet dit de organisatie in de behoefte aan vreemd vermogen tegen zo laag mogelijke kosten. Er zijn aan de uitvoering van de treasuryfunctie budgettaire gevolgen verbonden, onder meer afhankelijk van het risicoprofiel. Onder de functie valt ook het garanderen van geldleningen door derden.

Beleid

Terug naar navigatie - Financiering - Beleid

We streven ernaar om de gemeentelijke inkomsten en uitgaven op een optimale wijze te financieren. Dit betekent dat er structureel gekeken wordt naar wijze waarop invulling geven aan de financieringsfunctie.  Dit doen we met interne financieringsmiddelen (eigen vermogen) ofwel met externe financieringsmiddelen (opgenomen geldleningen).

Hierbij zijn er op basis van de wet FIDO drie wettelijke normen waar de gemeente aan moet voldoen:
•    Tijdelijke overtollige middelen moeten worden aangehouden in de schatkist;
•    Bij het aantrekken van kortlopende leningen mag het gemiddelde saldo de kasgeldlimiet niet overstijgen;
•    Het saldo van aflossingen en renteherzieningen op de bestaande portefeuille langlopende leningen mag niet hoger zijn dan de renterisiconorm.

Voor het aantrekken van leningen wordt niet gekeken naar een specifiek investeringsproject, maar naar de gehele financieringsfunctie van de gemeente. Dit is ook wel een zogenoemde totaalfinanciering. Kenmerkend hierbij is dat er geen één-op-één relatie leggen is tussen de investering en de financiering. Het systeem van totaal-financiering maakt optimale benutting van externe financieringsbronnen mogelijk. We proberen leningen tegen zo laag mogelijke kosten aan te trekken en tegelijkertijd de renterisico’s te beheersen.

Door de rekening-courantovereenkomst en kasgeldleningen kunnen we de tussentijdse schommelingen in de financieringspositie opvangen. Bij benutting van de kasgeldfaciliteiten hebben we afgewogen of en wanneer omzetting in een vaste geldlening noodzakelijk is.

Schatkistbankieren

Terug naar navigatie - Financiering - Schatkistbankieren

De Regeling Schatkistbankieren verplicht alle lagere overheden om geldelijke overschotten bij het ministerie van Financiën te beleggen. Hiermee wordt het overheidstekort binnen de grenzen van de Europese doelstellingen gehouden. Hiermee is het voor de gemeente niet mogelijk om haar middelen in andere fondsen of derivaten te  beleggen. Hiervoor is een drempelbedrag opgenomen waarboven gemeenten hun gelden moeten afromen door middel van  schatkistbankieren. Tot een begrotingstotaal van € 500 miljoen is het drempelbedrag 2,0 % (was 0,75%) van het begrotingstotaal (met een minimum van € 1.000.000.  Voor de gemeente Valkenswaard met een begrote lasten in 2027 van € 123.310.000 bedraagt het drempelbedrag € 2.466.200 Bedragen die deze norm overschrijden worden automatisch afgeroomd naar de schatkist. Op het moment dat er weer middelen nodig zijn op de gemeentelijke rekening, worden deze gelden teruggestort. 

Renterisico's op kortlopende schuld; de kasgeldlimiet

Terug naar navigatie - Financiering - Renterisico's op kortlopende schuld; de kasgeldlimiet

De gemeente mag hier activiteiten niet onbeperkt financieren met kort geld. In de wet FIDO is hiervoor een kasgeldlimiet opgenomen. Hiermee wordt een maximum gesteld aan de kortlopende schuld. De kasgeldlimiet bedraagt 8,5% van de primitieve begroting. Voor 2027 is deze limiet € 10.481.350. We sturen op een korte schuld van circa € 9.500.000, zodat we ruimte hebben om onder de kasgeldlimiet te blijven en nog steeds flexibel kunnen inspelen op ontwikkelingen. De kasgeldlimiet mag niet meer dan drie achtereenvolgende kwartalen overschreden worden. De toezichthouder toets hier ook op. 

Renterisico's op vaste schuld; renterisiconorm

Terug naar navigatie - Financiering - Renterisico's op vaste schuld; renterisiconorm
Renterisico Begroting 2027 Begroting 2028 Begroting 2029 Begroting 2030
Begrotingstotaal 123.421 124.005 126.918 128.826
Limiet percentage 20% 20% 20% 20%
Normbedrag 24.684 24.801 25.384 25.765
Rente herziening 0 0 0 0
Aflossing 4.490 4.350 4.270 4.010
Renterisico 4.490 4.350 4.270 4.010
Ruimte onder de renterisiconorm 20.194 20.451 21.114 21.755
Overschrijving renterisiconorm

Rente

Terug naar navigatie - Financiering - Rente

Rente is een onderdeel van de kostprijs van een product. Vandaar dat rentelasten toegerekend worden aan producten. Het rentebedrag dat wordt toegerekend aan een investering is de uitkomst van de boekwaarde x het rekenrente percentage. De hoofdregel is dat er geen rente tijdens vervaardiging van een actief wordt geactiveerd. Pas vanaf het moment van ingebruikname van een investering worden rentelasten toegerekend aan het product waarvoor het actief wordt gebruikt. Uitzondering op deze hoofdregel betreft de uitgaven in de bouwgrondexploitatie. Om de kosten van het kapitaalbeslag in de kostprijs op te nemen wordt zowel over de boekwaarde per 1 januari van het dienstjaar als over de uitgaven dan wel de inkomsten in de loop van het dienstjaar rente berekend.

Rentetoerekening

Terug naar navigatie - Financiering - Rentetoerekening

De rentetoerekening naar producten dient te gebeuren op basis van de de daadwerkelijke te betalen rente. Hierbij wordt geen gebruik gemaakt van de rekenrente,  conform de voorschriften in het BBV. 

Vanaf begroting 2025 is ervoor gekozen om niet meer te werken met bespaarde rentes op eigen vermogen en voorzieningen. Hiermee worden de aanbevelingen van het BBV gevolgd. 

De rentetoerekening voor 2027 ziet er als volgt uit:

Schema rentetoerekening begroting 2027
Kostprijs treasury
A De externe rentelasten over de korte en lange financiering + € 1.486.494
A Overige rente 0
B De externe rentebaten -/- 30.000
Saldo rentelasten en rentebaten € 1.456.494
Directe toeterekenen rente
C De rente die aan de grondexploitatie moet worden doorberekend -/- € -13.545
C De rente van projectfinanciering die aan het betreffende taakveld moet worden toegerekend -/- 0
€ 13.545
Aan taakvelden toe te rekenen externe rente € 1.470.039
Bespaarde rente
D Rente over eigen vermogen + € -
D Rente over voorzieningen + € -
€ -
Totaal geraamde aan taakvelden toe te rekenen rente € 1.470.039
E De aan taakvelden toe te rekenen rente (renteomslag van 1%) -/- € 1.481.481
F Resultaat (incl bespaarde rente) - fictief € 11.442

Financieringssaldo

Terug naar navigatie - Financiering - Financieringssaldo

De financieringsbehoefte is het bedrag aan liquide middelen dat de gemeente moet aantrekken om voldoende middelen te hebben om alle voorgenomen plannen, zoals opgenomen in de begroting, uit te kunnen voeren en de aflossingen (van bestaande leningen) op te vangen. 

Het financieringssaldo geeft aan met welk bedrag het vreemd vermogen in een jaar zal toenemen (bij een financieringstekort, als de inkomsten lager zijn dan de uitgaven) of zal afnemen (bij een financieringsoverschot, als de inkomsten hoger zijn dan de uitgaven).

bedragen x € 1.000
Begroting Begroting Begroting Begroting
2027 2028 2029 2030
Inkomsten 126.192 120.616 122.298 124.964
Totale uitgaven 129.823 130.379 131.200 134.100
Aflossingen 4.490 4.350 4.270 4.010
Financieringssaldo -8.121 -14.113 -13.172 -13.146

Kredietrisico

Terug naar navigatie - Financiering - Kredietrisico

De omvang van de kredietrisico’s op verstrekte geldleningen in 2026 is opgenomen in de volgende  tabel:

Omschrijving Percentage Hypothecaire zekerheid Te verwachten restantschuld per 01-01-2026
Financiële instelling met een A rating of hoger 1% Zonder 32
Overige toegestane instellingen 99% Ja 2.701
Niet toegestane instellingen - Zonder -
Totaal 100% 2.733

Het kredietrisico bij de financiële instellingen met een A rating of hoger betreffen de uitzettingen die bij de BNG uitstaan. De overige toegestane instellingen waarbij een kredietrisico aanwezig is zijn de verstrekte leningen voor de Groene Zone  (zonnepanelen) en de Startersleningen (SvN). 

Verbonden partijen

Inleiding

Terug naar navigatie - Verbonden partijen - Inleiding

De gemeente Valkenswaard heeft bestuurlijke en financiële belangen in verschillende verbonden partijen die bijdragen aan het realiseren van de doelstellingen van de gemeente.  Een verbonden partij is een  privaatrechtelijke of publiekrechtelijke organisatie, waarin de gemeente een bestuurlijk en financieel belang heeft. De tegenhanger is dat bepaalde vormen van samenwerking ook risico’s met zich meebrengen. Denk hierbij aan bestuurlijke en politieke risico’s, maar ook aan financiële risico’s.

Overzicht bijdrage verbonden partijen

Terug naar navigatie - Verbonden partijen - Overzicht bijdrage verbonden partijen

In onderstaande tabellen worden alle verbonden partijen behandeld. Voor zover definitieve begrotingen nog niet beschikbaar zijn, zijn conceptcijfers ingevuld, dan wel n.n.b. (nog niet bekend).

bedragen x € 1.000
Verbonden Partij Bijdrage 2027
Gemeenschappelijke regelingen
Samenwerkingsverband A2 gemeenten (GRSA2) 13.156
Omgevingsdienst Zuidoost Brabant (ODZOB) 585
Metropoolregio Eindhoven (MRE) 543
Gemeenschappelijke gezondheidsdienst Brabant-Zuidoost (GGD) 1.432
Werkvoorzieningschap Regio Eindhoven (Ergon) 5.686
Veiligheidsregio Brabant-Zuidoost (VRBZO) 2.734
Cure 4.481
28.617
Overige verbonden partijen
BGTS Groote Heide 52
BNG Bank -
52
Totaal € 28.669

Overzicht verbonden partijen

Terug naar navigatie - Verbonden partijen - Overzicht verbonden partijen
Verbonden partij Vorm van belang Omvang belang Financiële bijdrage 2027 (* € 1.000) Eigen vermogen 01-01-2027 (* €1.000) Eigen vermogen 31-12-2027 (* € 1.000) Vreemd vermogen 01-01-2027 (* € 1.000) Vreemd vermogen 31-12-2027 (* € 1.000) Risico's Verwacht resultaat ( * € 1.000)
Samenwerking A2 gemeenten (GRSA2) GR 48,50% 13.156 n.n.b. n.n.b. n.n.b. n.n.b. Zoals in de gemeenschappelijke regeling is aangegeven ligt het financiële risico bij de deelnemende gemeenten. Jaarlijks wordt het financiële resultaat van de GRSA2 met de gemeenten verrekend. Via de Berap van de GRSA2 wordt jaarlijks een zo goed mogelijke voorspelling van dit resultaat gegeven, zodat dit bedrag opgenomen kan worden in de P&C producten van de deelnemende gemeenten. kostendekkend
Omgevingsdienst Zuidoost Brabant (ODZOB) GR 2,14% 585 4.678 4.492 3.770 3.770 De ODZOB actualiseerd tweemaal per jaar haar risico-inventarisatie. Het totaal van de gekwantificeerde risico's bedraagt € 1,5 miljoen. De belangrijkste risico's waarmee de ODZOB momenteel rekening houdt: 1. opdrachten en formatie stemmen niet met elkaar overeen 2. Niet kunnen beschikken over voldoende en gekwalificeerd personeel, zowel vast als inhuur 3. Te lage productiviteit, niet veroorzaakt door ziekteverzuim. De algemene reserve van de ODZOB bedraagt ultimo 2024 € 2.000.000, dat is meer dan het totaal van de gekwantificeerde risico's. kostendekkend
Metropoolregio Eindhoven (MRE) GR De MRE rekent met een bijdrage voor Regonale opgaven, Brainport Development, het SRE Stimuleringsfonds en het Regionaal Historisch Centrum. 543 21.564 20.248 63.226 63.995 De belangrijkste risico's waarmee de MRE momenteel rekening houdt: 1. Stijgende kosten voor de inhuur van extra capaciteit. Het risico is dat de grvraagde uurtarieven blijven stijgen. 2. Ontoereikend doelvermogen voor Landgoed Gulburgen. Het risico bestaat dat het gereserveerde vermogen onvoldoende is om de eeuwigdurende nazorg van de voormalige stortplaats te kunnen bekostigen. kostendekkend
Gemeenschappelijke gezondheidsdienst Brabant-Zuidoost (GGD) GR De bijdrage aan de GGD bestaat uit een reguliere bijdrage op basis van een tarief per inwoner en een marktconform tarief voor de plustaken. 1.432 5.590 5.800 26.220 32.781 De belangrijkste risico's waarmee de GGD momenteel rekening houdt: 1. Toenemende arbeidsmarktkrapte bij specifieke functies betekent dat vaker tijdelijk een andere invulling van de taakuitvoering moet worden georganiseerd (bv duurder personeel van derden) om de noodzakelijke dienstverlening op peil te houden 2. Het risico dat er zich beveiligingsproblemen voordoen. Hierbij te denken aan risico's van stroomuitval, cybercrime en andere situaties waarin systemen uitvallen en/of gegevens (tijdelijk) niet beschikbaar zijn of dat er schade ontstaat vanwege misbruik. Vanwege toegenomen (inzicht in de) externe dreiging en ervaringen (o.a. datalek Covid), de geconstateerde achterstand in informatiebeveiliging in combinatie met de grote hoeveelheid persoonsgegevens die de GGD zowel bij PG als AZ beheert, wordt de omvang van dit risico hoger ingeschat 3. De Corona-, M-Pox en Oekraïne-crises maken duidelijk dat rampen en pandemieën een grote impact op de werkzaamheden van de GGD kunnen hebben. Veelal zal het Rijk de kosten daarvan echter vergoeden, zoals ook voor de genoemde crises is toegezegd; de daarvoor toegekende vergoedingsregeling vanuit VWS geeft op dit moment vertrouwen dat alle extra kosten vergoed worden. Er bestaat echter wel het risico op meer werk en kosten op de langere termijn als gevolg van een verslechterde algemene gezondheidssituatie van de burgers in onze regio kostendekkend
Werkvoorzieningschap regio Eindhoven (Ergon) GR De middelen die de gemeente Valkenswaard van het rijk ontvangt voor de uitvoering van WSW-taken worden doorbetaald naar Ergon. 5.686 n.n.b. n.n.b. n.n.b. n.n.b. De belangrijkste risico's waarmee de Ergon momenteel rekening houdt: 1. Macrobudget WSW 2. Inhuur als gevolg van lage instroom Participatiewet 3. Wegvallen opdrachtgevers 4. Loonstijgingen en stijging overige kosten die niet kunnen worden doorbelast 5. Hoger ziekteverzuim De algemene reserve van Ergon bedraagt na resultaatbestemming per 31 december 2025 € 8.893.000 miljoen. Deze reserve dient als weerstandsvermogen om risico’s financieel op te vangen. Rekening houdend met kans en impact van de risico’s is de vastgestelde hoogte van het weerstandsvermogen afdoende. kostendekkend
Veiligheidsregio Brabant-Zuidoost (VRBZO) GR 3,78% 2.734 1.683 353 n.n.b. 41.022 De belangrijkste risico's waarmee de VRBZO rekening houdt: 1. Kosten grootschalige of langdurige crisis of incident 2. Huisvesting gebruikersonderhoud en duurzaamheid 3. Eigen risicodrager WW 4. Kosten die voortvloeien t.b.v. bedrijfskritische continuïteit. Op basis van de gekwantificeerde actuele risico’s is de benodigde weerstandscapaciteit bepaald op € 4,5 miljoen. De benodigde weerstandscapaciteit ligt boven het weerstandsvermogen van € 0,65 miljoen. Het is niet reëel dat bovengenoemde risico’s zich gelijktijdig in geraamde omvang voordoen. Daarmee achten we het acceptabel dat niet alle risico's via de algemene reserve zijn afgedekt. Tevens zijn de kans en impact van enkele risico's lastig om in te schatten. In het uiterste geval zal VRBZO terugvallen op de gemeente om de kosten te dekken. kostendekkend
Cure GR 11,55% 4.481 n.n.b. n.n.b. n.n.b. n.n.b. Cure heeft geen weerstandsvermogen opgebouwd. De systematiek van kostprijsbegroting staat dit niet toe. Mogelijke schades en risico's van materieel belang kunnen niet binnen de eigen weestandscapaciteit worden opgevangen. Jaarlijks wordt er afgerekend met de gemeente. In de begroting heeft Cure een post onvoorzien opgenomen om autonome externe ontwikkelen op te vangen (2027 € 429.000) kostendekkend
BTS Groote Heide Overig 20% 55 n.n.b. n.n.b. n.n.b. n.n.b. De BGTS Groote Heide heeft een beperkt budget en beperkte eigen personeelsformatie waarmee de taken en doelen mee moeten worden gerealiseerd. De deelnemende gemeenten moeten ieder 2 x 0,3 fte menskracht leveren. Dat gebeurt niet altijd ofwel niet altijd met de juiste medewerkers waar qua kennisachtergrond en competenties behoefte aan is. De omvangrijke Interegsubsidie vraagt om een goede beheerorganisatie voor deze opgave. Die is deels ingevuld met professionele inhuur en deels eigen bezetting kostendekkend
BNG Bank Overig 0,02% 0 n.n.b. n.n.b. n.n.b. n.n.b. Er zijn geen concrete risico's bij de verbonden partij. De dividenduitkering vindt plaats op basis van de jaarlijske winst, waarmee er enige onzekerheid is over de hoogte van het rendement n.v.t.

Wet open overheid (Woo)

Wet open overheid

Terug naar navigatie - Wet open overheid (Woo) - Wet open overheid

De Wet open overheid (Woo) heeft als doel een transparante overheid te bevorderen door overheidsinformatie beter toegankelijk te maken voor inwoners, bedrijven en maatschappelijke organisaties. De Woo gaat uit van het principe: openbaar, tenzij. Gemeenten hebben hierbij zowel de verplichting om informatie actief openbaar te maken als om verzoeken om informatie zorgvuldig en tijdig af te handelen. Daarnaast vereist de wet dat de informatiehuishouding duurzaam toegankelijk en op orde is. 

Actieve openbaarmaking

Terug naar navigatie - Wet open overheid (Woo) - Actieve openbaarmaking

De gemeente werkt verder aan de gefaseerde invoering van de actieve openbaarmaking van documenten binnen de informatiecategorieën zoals benoemd in de Woo. Daarbij wordt aangesloten bij de landelijke invoeringsplanning en de ontwikkelingen rondom de Woo-index en overige landelijke voorzieningen. 
 
Naast de wettelijk verplichte openbaarmaking wordt onderzocht welke aanvullende informatie op een toegankelijke wijze beschikbaar kan worden gesteld aan inwoners en andere belanghebbenden. Hiermee wordt bijgedragen aan een transparante en open bestuurscultuur. 

Passieve openbaarmaking

Terug naar navigatie - Wet open overheid (Woo) - Passieve openbaarmaking

Inwoners en organisaties kunnen op grond van de Woo verzoeken indienen om openbaarmaking van overheidsinformatie. De gemeente streeft naar een zorgvuldige en tijdige afhandeling van deze verzoeken, waarbij wordt ingezet op goede communicatie met verzoekers en verdere optimalisering van de werkprocessen. 
 
Door de verdere ontwikkeling van actieve openbaarmaking wordt verwacht dat informatie steeds beter vindbaar wordt, waardoor de behoefte aan individuele informatieverzoeken op termijn mogelijk afneemt. 

Verbetering van de informatiehuishouding

Terug naar navigatie - Wet open overheid (Woo) - Verbetering van de informatiehuishouding

Een goede informatiehuishouding vormt de basis voor een transparante overheid. Daarom wordt verder gewerkt aan het verbeteren van de kwaliteit, toegankelijkheid, vindbaarheid en duurzame opslag van informatie. 
 
De gemeente investeert in de verdere professionalisering van informatiebeheer, archivering, zaakgericht werken en digitale dienstverlening. Daarnaast wordt ingezet op bewustwording en opleiding van medewerkers, zodat informatie gedurende de gehele levenscyclus op een juiste wijze wordt beheerd. 

Organisatie en middelen

Terug naar navigatie - Wet open overheid (Woo) - Organisatie en middelen

Binnen de A2-samenwerking wordt gezamenlijk gewerkt aan de implementatie en uitvoering van de Woo. De Woo-coördinator ondersteunt de organisatie bij de verdere ontwikkeling van processen, systemen en werkwijzen. 
 
De door het Rijk beschikbaar gestelde middelen worden ingezet voor de verdere verbetering van de informatiehuishouding, de actieve openbaarmaking van informatie, de ondersteuning van medewerkers en het beheer van benodigde systemen en voorzieningen. 

Bedrijfsvoering

Inleiding

Terug naar navigatie - Bedrijfsvoering - Inleiding

Inleiding

De maatschappelijke opgaven waarvoor Valkenswaard staat, vragen om een organisatie die wendbaar, professioneel en toekomstbestendig is. De Toekomstvisie 2040 is hierbij ons kompas.  We werken vanuit onze rol als verbinder, ondersteuner en partner van inwoners, ondernemers en maatschappelijke organisaties. Onze kernwaarden empathisch, gelijkwaardig, oplossingsgericht en daadkrachtig vormen hierbij de basis voor hoe we samenwerken, participatie vormgeven en dienstverlening vormgeven. 

 Organisatieontwikkeling

Om het management te ondersteunen bij het maken van keuzes worden bestuurlijke ambities, maatschappelijke ontwikkelingen en organisatieopgaven met elkaar in verband gebracht. We maken inzichtelijk wat deze opgaven vragen van de organisatie en realiseren dit met het programma Organisatieontwikkeling. Daarbij monitoren we de samenhang en bewaken we de uitvoerbaarheid van de opgaven.

Daarnaast blijven we investeren in onze organisatiekracht. Binnen het programma Organisatieontwikkeling werken we aan aantrekkelijk werkgeverschap, het behouden en ontwikkelen van medewerkers, integraal samenwerken en toekomstbestendige manieren van werken. De doorontwikkeling van werken, samenwerken en leiderschap ondersteunt deze beweging en draagt bij aan een organisatie die de ambities van Valkenswaard kan realiseren.

Aanpak werklocaties

In 2026 ontwikkelt een extern adviesbureau, samen met de belanghebbenden, een visie voor de vier gemeentelijke werklocaties en een plan voor een passende kantoorinrichting die aansluit bij de toekomstige manier van werken. Hieruit volgt een voorstel voor de aanpak van de werklocaties wat aan de gemeenteraad zal worden voorgelegd.

Samenwerking met partners en binnen de regio
Samenwerking met onze partners en binnen de regio is van belang. We zijn continu in verbinding en in gesprek met onze omgeving. Samen met onze inwoners, onze (regionale) samenwerkingspartners en andere overheden werken we aan de doelen uit de Toekomstvisie. We zijn daarbij Altijd Open, we luisteren naar onze inwoners en partners. We denken mee en maken mogelijk, omarmen nieuwe en andere ideeën bij alles wat er in onze samenleving speelt. Participatie is en blijft een sleutelwoord. Het blijft belangrijk dat we de samenwerking vanaf het begin opzoeken.  

Ook regionaal liggen er kansen om ons te profileren. We kijken daarbij niet enkel naar wat de regio ons biedt, maar nadrukkelijk ook naar wat wij de regio kunnen bieden. We hebben toegevoegde waarde aan de Brainportregio en zetten hierop in, in de manier waarop we samenwerken met de regio. Onze toekomstvisie, met de pijlers Kwaliteit van leven in Valkenswaard en FF offline in Valkenswaard, en de regionale ontwikkelstrategie bieden daar de handvatten voor.

Personeel & Organisatie

Terug naar navigatie - Bedrijfsvoering - Personeel & Organisatie

Formatieontwikkeling en –beheersing

In de begroting 2027 is de formatie ten opzichte van de begroting 2026 toegenomen met ca. 19  fte. Deze toename is voornamelijk toe te schrijven aan team KCZ door indiensttreding jeugdconsulenten en jeugdhulpverleners en aan team RB door het toevoegen van de regisseur omgevingsplan en de indiensttreding van 3 fte medewerkers zwembad.

Team 2025 Realisatie 2026 Begroot 2027 Begroot
Griffie 2,57 2,57 2,57
Directie/staf 8,23 8,23 8,23
Dienstverlening 27,12 27,12 27,21
Klancontact Omgeving (KCO) 24,74 24,74 24,63
Klantcontact Zorg (KCZ) 27,94 27,94 42,46
Beheer & Uitvoering (B&U) 43,71 43,71 43,71
Sociaal en Economisch Beleid (SEB) 32,44 32,44 32,44
Ruimtelijk Beleid (RB) 34,48 34,48 38,97
Projecten & Programma’s (P&P) 16,15 16,15 16,15
Toegestane formatie-omvang per 1 januari begrotingsjaar 217,38 217,38 236,37
Centrum voor muziek en dans (CMD) 10,14 10,14 10,26
Bovenstaande tabel heeft peildatum juli 2026.

Personeelsopbouw

Terug naar navigatie - Bedrijfsvoering - Personeelsopbouw
Personeelsopbouw
Leeftijd Percentage van totaal
19-20 jaar 1,21% (3)
21-30 jaar 10,53% (26)
31-40 jaar 20,24% (50)
41-50 jaar 22,67% (56)
51-60 jaar 27,94% (69)
61 en ouder 17,41% (43)
100% (247)
Bovenstaande tabel heeft peildatum juli 2026 (15-07-2026). In het overzicht met betrekking tot de personeelsopbouw zijn het CMD, B&W en gemeenteraad niet meegenomen.

Uitgangspunten tijdelijke inhuur

Terug naar navigatie - Bedrijfsvoering - Uitgangspunten tijdelijke inhuur

De inzet van externe medewerkers wordt bepaald op basis van een aantal uitgangspunten:
•    Incidenteel werk, waaronder projecten;
•    Tijdelijk extra capaciteit;
•    Specifieke vaardigheden gezien de ontwikkeling van de organisatie;
•    Externe deskundigheid;
•    Vervanging bij ziekte;
•    Moeilijk in te vullen vacatures door krapte arbeidsmarkt.

Door kritisch te kijken naar de inzet van inhuur is er minder extern ingehuurd en is er een daling van de kosten gerealiseerd. In 2027 blijven we hier kritisch naar kijken.

Ziekteverzuim

Terug naar navigatie - Bedrijfsvoering - Ziekteverzuim

In 2025 (meetpunt hele jaar 2025) was het ziekteverzuim 7,09 procent en de meldingsfrequentie bedroeg 0,92. Het ziekteverzuim is flink gestegen ten opzichte van het jaar 2024 (ziekteverzuim 2024: 5,26 procent), de meldingsfrequentie is ook gestegen (meldingsfrequentie 2024: 0,73). Het verzuimpercentage A&O cijfer 2025 van gemeenten 20.000-50.000 is 7,1 procent en de meldingsfrequentie 0,96, dat betekent dat de gemeente Valkenswaard een vergelijkbaar verzuimpercentage en meldingsfrequentie heeft.


Preventief wordt ingezet op het dreigend vermijdbaar verzuim op dezelfde doeltreffende wijze voortzetten en ernaar streven om het verzuimcijfer niet verder op laten lopen.

Informatiebeveiliging - GRSA2

Terug naar navigatie - Bedrijfsvoering - Informatiebeveiliging - GRSA2

In 2027 wordt verder ingezet op het voldoen aan de eisen van de Cyberbeveiligingswet (de Nederlandse uitwerking van de Europese NIS2-richtlijn). Deze wet vervangt de Wet beveiliging netwerk- en informatiesystemen (Wbni). De GRSA2 ondersteunt en faciliteert de gemeenten bij deze implementatie en draagt er in 2027 zorg voor dat de organisaties aantoonbaar blijven voldoen aan de wettelijke eisen uit de Baseline Informatiebeveiliging Overheid (BIO). Door de krachten van de drie gemeenten te bundelen, ontstaat een professionelere en effectievere aanpak op het gebied van informatiebeveiliging en risicobeheersing, dan wanneer gemeenten dit individueel moeten organiseren. Deze samenwerking wordt in 2027 gecontinueerd en verder verankerd.

Informatisering & automatisering (I&A)

Terug naar navigatie - Bedrijfsvoering - Informatisering & automatisering (I&A)

Op het gebied van informatiebeheer staat in 2027 het inrichten en borgen van rechtmatige archivering en gecontroleerde vernietiging conform de Archiefwet centraal, evenals het realiseren van de aansluiting op Europese digitale identiteitsmiddelen conform eIDAS 2.0. Hiermee blijven de gemeenten voldoen aan hun wettelijke verplichtingen en wordt de digitale dienstverlening toekomstbestendig, veilig en inclusief toegankelijk gemaakt.

Daarnaast start in 2027 de voorbereiding van een nieuwe aanbesteding voor de BAG-applicatie (Basisregistratie Adressen en Gebouwen). Hiermee wordt geborgd dat de wettelijke verplichting tot het bijhouden van deze basisregistratie ononderbroken kan worden voortgezet en wordt voorkomen dat na het aflopen van het huidige contract een onrechtmatige situatie ontstaat.

Financien en belastingen

Terug naar navigatie - Bedrijfsvoering - Financien en belastingen

Naast de reguliere dienstverlening staat 2027 voor Financiën en Belastingen in het teken van twee omvangrijke aanbestedingstrajecten. Zowel voor de belasting- en taxatieapplicatie als voor het centrale financiële pakket moet een nieuwe marktconforme aanbesteding plaatsvinden. Hiermee wordt geborgd dat de onderliggende softwaresystemen voor de uitvoering van de gemeentelijke taken rechtmatig zijn gecontracteerd en dat de kwaliteit, automatisering en datagedreven sturing binnen de dienstverlening zich verder kunnen doorontwikkelen.

Communicatie, HR en juridische zaken

Terug naar navigatie - Bedrijfsvoering - Communicatie, HR en juridische zaken

In 2027 wordt ingezet op de vervanging en doorontwikkeling van het Content Management Systeem (CMS). Hiermee wordt gewaarborgd dat de gemeenten blijven beschikken over een toegankelijke, veilige en actuele website. Dit vormt een basisvoorwaarde voor een kwalitatieve en transparante digitale dienstverlening aan inwoners, ondernemers en medewerkers.

Audit & control

Terug naar navigatie - Bedrijfsvoering - Audit & control

In 2027 wordt ingezet op de vervanging en doorontwikkeling van het Content Management Systeem (CMS). Hiermee wordt gewaarborgd dat de gemeenten blijven beschikken over een toegankelijke, veilige en actuele website. Dit vormt een basisvoorwaarde voor een kwalitatieve en transparante digitale dienstverlening aan inwoners, ondernemers en medewerkers. 

De nadruk ligt hierbij op het verscherpen van het budgethouder- en budgetbeheerderschap. Rolvastheid en verantwoordelijkheden worden niet alleen formeel vastgelegd, maar ook actief ondersteund door gerichte trainingen en opleidingen voor de betrokken medewerkers. Een belangrijk onderdeel van deze doorontwikkeling is de harmonisatie en borging van het inkoopproces, wat bijdraagt aan een eenduidige, transparante en gestroomlijnde rechtmatigheidsverantwoording binnen de organisaties. Centraal staat hierin dat dit vanuit de gezamenlijkheid van de vier organisatie plaats zal vinden.

Participatieparagraaf

Inleiding

Terug naar navigatie - Participatieparagraaf - Inleiding

De gemeente Valkenswaard vindt het belangrijk om inwoners, ondernemers en maatschappelijke partners op een passende manier te betrekken bij plannen en ontwikkelingen. De Toekomstvisie 2040 en de sturingsfilosofie op rolneming en participatie vormen hiervoor de basis. De afgelopen jaren is gewerkt aan de ontwikkeling van een gemeentebrede aanpak. De komende bestuursperiode bouwen we hierop voort door participatie verder te professionaliseren en structureel te verankeren in de organisatie. Zo wordt participatie een vanzelfsprekend onderdeel van beleid, uitvoering en besluitvorming.

We werken hierbij aan de volgende doelen: 

  • Participatie is een vast onderdeel van beleid, projecten en uitvoering, met een eenduidige werkwijze binnen de organisatie.
  • Medewerkers beschikken over de kennis, rollen en hulpmiddelen om participatie zorgvuldig en doelgericht vorm te geven.
  • Inwoners, ondernemers en maatschappelijke partners worden op een passende manier betrokken, met heldere verwachtingen, transparantie over de invloed van participatie en een goede terugkoppeling.
  • We leren van participatietrajecten door deze te monitoren, evalueren en waar nodig de aanpak te verbeteren.

In 2027 ligt de nadruk op het verder implementeren van de gemeentebrede participatieaanpak. We werken aan een uniforme werkwijze, ondersteunen medewerkers met praktische hulpmiddelen en borgen participatie in beleid en projecten. Daarnaast monitoren en evalueren we participatietrajecten, zodat we onze aanpak kunnen blijven verbeteren en inwoners, ondernemers en maatschappelijke partners op een transparante en passende manier blijven betrekken.

Subsidieparagraaf

Subsidieverstrekking

Terug naar navigatie - Subsidieparagraaf - Subsidieverstrekking

Inleiding
De kwaliteit van de samenleving in de gemeente Valkenswaard en haar kernen Borkel, Schaft en Dommelen wordt mede gekenmerkt door de hoge mate van sociale samenhang. Het fundament van die sociale samenhang wordt gevormd door betrokken burgers die vormgeven aan de samenleving, hun samenleving. Veel activiteiten die burgers ontplooien, komen tot stand in georganiseerd verband. De gemeente Valkenswaard vindt die activiteiten belangrijk. Daarom verstrekt de gemeente jaarlijks subsidies aan een breed scala van meer dan honderd verenigingen en organisaties.

Er zijn veel verschillende subsidies en daarom hebben we de algemene subsidieverordening beperkt tot de hoofdlijnen. Het gaat om een procedureverordening en daarnaast gelden de beleidsregels. De subsidies kunnen structureel en incidenteel zijn en daarnaast is er sprake van subsidierelaties met gewone en intensieve sturing door de gemeente. Met subsidierelaties die hoog scoren op bepaalde criteria is er intensiever contact vanuit de gemeente, zodat we zowel op bestuurlijk als op ambtelijk niveau tot een goed plan en een adequate monitoring kunnen komen. Het gaat om criteria zoals het van vitaal belang zijn voor het welbevinden van de burger, het bepalend zijn voor het al dan niet realiseren van gemeentelijke beleidsdoelstellingen en het vormen van een groot financieel risico voor de gemeente.

Subsidiebeleid en subsidieverordening
Begin 2019 is de evaluatie van het Subsidiebeleid 2016 en de verordening opgeleverd. Aan de hand van deze evaluatie zijn het beleid, de subsidieverordening en de beleidsregels aangepast. Dit aangepaste beleid is van toepassing op structurele subsidies sinds 2021 en voor incidentele sinds 2020. In 2024 is het subsidiebeleid geëvalueerd. Het nieuwe beleid zal in 2027 vastgesteld worden.

Subsidieplafond
Gebaseerd op de algemene subsidieverordening stelt de gemeenteraad, bij de jaarlijkse vaststelling van de begroting, per cluster het bedrag vast dat ten hoogste als budgetsubsidie door het college kan worden verleend aan organisaties. Dit zogenoemde subsidieplafond is bedoeld voor het daaropvolgende jaar en moet gebruikt worden om de doelen binnen het cluster te bereiken. Als er extra activiteiten nodig zijn om ons beleid goed te kunnen uitvoeren moet dat passen binnen de kaders van het subsidieplafond.

Op basis van het in 2016 vastgestelde subsidiebeleid zijn de subsidies verdeeld in clusters. Deze clusters geven aan welke maatschappelijke doelen worden gediend. In onderstaande tabel geven we aan welk subsidiebedrag met welk cluster is gemoeid:

bedragen x € 1.000
Subsidiecluster Subsidieplafond 2027
Meedoen Makkelijker Maken 1.785
Opgroeien en Opvoeden 343
Cultuur (Bibliotheek) 784
Bevorderen Sociale Cohesie 215
Cultuur 1.754
Ondersteuning Ondernemersklimaat 96
Sport 479
Toerisme 65
Vormgeving en Ontwikkeling 29
Volksgezondheid en Zorg 18
Totaal 5.568

Gedurende het jaar vindt met de intensieve sturingsrelaties periodiek zowel ambtelijk als bestuurlijk overleg plaats. In die gesprekken wordt de voortgang op de afspraken in de beschikking besproken. Met de intensieve sturingsrelaties binnen het sociaal domein zijn uniforme afspraken gemaakt als het gaat om inzet en verantwoording van de subsidie voor de inzet voorliggend veld versus de Sociaal Team. Voor de inzet voorliggend veld gelden voorwaarden op basis waarvan de sturingsrelaties de inzet van uren in het voorliggend veld verantwoorden. Voor een deel van de activiteiten wordt een inwoner-ervaringsonderzoek afgenomen. Voor de bijdrage aan Sociaal Team wordt gewerkt met een gezamenlijk ontwikkelplan waarin afspraken zijn opgenomen over ontwikkeling van onder andere de kwaliteit en scholing. Aan de sturingsrelaties wordt jaarlijks gevraagd om aan te geven aan welke doelen binnen het sociaal domein hun inzet bijdraagt. De resultaten van de activiteiten van de sturingsrelaties ten behoeve van Sociaal Team komen terug in de periodieke Monitor Sociaal Domein en de cliënt-ervaringsonderzoeken Jeugd en Wmo. Bij het beleidskader sociaal domein zijn nieuwe indicatoren geformuleerd. De sturingsrelaties conformeren zich aan de doelen en uitgangspunten zoals geformuleerd in het beleidskader Sociaal Domein.

Grondbeleid

Paragraaf grondbeleid

Terug naar navigatie - Grondbeleid - Paragraaf grondbeleid

De raad heeft in haar raadsprogramma aangegeven te streven naar een actiever en doelgericht grondbeleid. Hiervoor wordt de Nota Grondbeleid geëvalueerd. De verwachting is dat deze evaluatie in het voorjaar 2027 wordt voorgelegd aan de raad. Tot die tijd is de huidige Nota Grondbeleid, vastgesteld op 16 mei 2024, van kracht. Het uitgangspunt hierbij is het voeren van een dynamisch grondbeleid. Dit betekent dat wij onze gemeentelijke rol bij een ruimtelijk initiatief bepalen door de maatschappelijke- en financiële waardecreatie en de risico's die het initiatief met zich meebrengt af te wegen.

Parameters

Terug naar navigatie - Grondbeleid - Parameters

Bij het opstellen van de calculaties is uitgegaan van de volgende parameters:

Parameters calculaties
- Rente 0,75%
- Disconteringsvoet (verplicht conform BBV) 2,00%
- Kostenstijging 2026 3,50%
- Kostenstijging 2027-2028 3,00%
- Kostenstijging 2029 en verder 2,00%
- Opbrengstenstijging afhankelijk van woningbouwcategorie en uitgiftescenario
Daar waar onderliggende contracten zijn afgesloten worden de indexen van deze contracten gevolgd.

Grondprijzen

Terug naar navigatie - Grondbeleid - Grondprijzen

De werkelijke grondprijzen worden gebaseerd op taxaties door een beëdigd taxateur. De grondprijzen voor sociale woningbouw worden periodiek tegen het licht gehouden en indien nodig bijgesteld. Jaarlijks wordt hiervoor een grondprijzenbrief opgesteld en door het college vastgesteld. Met de raadsinformatiebrief van 17 maart 2026 is de gemeenteraad geïnformeerd over de te hanteren prijzen per 1 april 2026. In het voorjaar 2027 vindt een actualisatie plaats die ter informatie weer aan de raad wordt aangeboden.

Prognose uitgaven en inkomsten bouwgrondexploitatie

Terug naar navigatie - Grondbeleid - Prognose uitgaven en inkomsten bouwgrondexploitatie

Jaarlijks worden de lopende bouwgrondexploitaties (grexen) geactualiseerd. Het proces van de actualisatie valt samen met het proces van de jaarrekening. De genoemde einddatums van de grexen zijn gebaseerd op de actualisatie van de grexen zoals die zijn gepresenteerd in de jaarrekening 2025. De eerstvolgende actualisatie vindt plaats ten behoeve van de vaststelling van de jaarrekening 2026. Hierop is 1 uitzondering.

Het verkoopproces van gronden in het plan Scottstraat/Amundsenstraat leidt tot een substantieel hogere opbrengst dan in de calculatie bij de jaarrekening 2025 is voorzien. Hierop is de raming geactualiseerd.   

In 2026 worden op basis van de jaarrekening 2025 naar verwachting 3 grondexploitaties afgesloten. Daarnaast behandelt de raad op 17 september 2026 een voorstel om het plan Keizerstraat-Venbergseweg af te sluiten. In de raming voor 2027 is met dit voorstel nog geen rekening gehouden.

Dit betekent dat er in 2027 nog 4 actieve plannen in uitvoering zijn. Voor deze plannen is in 2 tabellen inzicht gegeven in de uitgaven en inkomsten die we verwachten. Ook het einde van de looptijd van de betreffende plannen zijn in deze tabellen weergegeven. Op basis van de huidige inzichten worden in 2028 de laatste inkomsten en in 2029 de laatste uitgaven verwacht. De laatste grondexploitatie wordt naar verwachting in 2029 afgesloten.

Verwachte uitgaven per jaar x € 1.000
Plan Eind looptijd 2027 2028 2029 2030
Scottstraat/Amundsenstraat 2028 202 49 0 0
Jasmijn/Hazelaar 2028 256 266 0 0
LS ten Broekstraat 2029 204 353 29 0
Keizerstraat-Venbergseweg 2027 401 0 0 0
Totaal 1063 668 29 0
Verwachte inkomsten per jaar x € 1.000
Plan Eind looptijd 2027 2028 2029 2030
Scottstraat/Amundsenstraat 2028 3.844 0 0 0
Jasmijn/Hazelaar 2028 0 1.015 0 0
LS ten Broekstraat 2029 2.273 0 0 0
Keizerstraat-Venbergseweg 2027 -13 0 0 0
Totaal 6.104 1.015 0 0

Verwachte winstnemingen

Terug naar navigatie - Grondbeleid - Verwachte winstnemingen

Bij de vaststelling van de jaarrekening 2025 zijn de tussentijdse winsten voor dat boekjaar bepaald volgens de 'percentage of completion'-methode (POC) en toegevoegd aan de Reserve Grondexploitaties. Deze methode is verplicht volgens het Besluit Begroting en Verantwoording (BBV). De geprognosticeerde winsten voor de komende jaren zijn ook op basis van deze methodiek berekend.
Voor komende jaren verwachten we de volgende (tussentijdse) winstnemingen.

Verwachte resultaten per jaar x € 1.000
Plan Eind looptijd 2027 2028 2029 2030
Scottstraat/Amundsenstraat 2028 2.569 174 0 0
Jasmijn/Hazelaar 2028 425 1.117 0 0
LS ten Broekstraat 2029 864 511 56 0
Keizerstraat-Venbergseweg 2027 220 0 0 0
Totaal 4.078 1.802 56 0

Risicoanalyse

Terug naar navigatie - Grondbeleid - Risicoanalyse

De risicoanalyse voor de lopende grondexploitaties vindt plaats op basis van een aantal uitgangspunten. Deze zijn door de raad vastgesteld op 24 februari 2022 en zijn als volgt:
 - 5% van de nog te maken kosten;
 - 5% van de nog te realiseren inkomsten;
 - De kans dat deze risico's zich tegelijk voordoen stellen we op 90%
 - Inschatting gevolgen vennootschapsbelasting;
 - Garantie grondprijsverlaging tot 1-4-2026 conform raadbesluit 2e actualisatie bouwgrondexploitaties 2015;
 - Reservering fondsafdrachten;
 - Reservering risico prijsgarantie Lage Heide.

Bij de laatste actualisatie van de grondexploitaties en daarmee de actualisatie van de risicoanalyse is de omvang van de benodigde Reserve Grondexploitaties per 31-12-2025 bepaald op € 956.000.

De voornaamste risico’s bevinden zich bij grondexploitaties waarvoor aanvullende onderzoeken nodig zijn, zoals bodem en archeologie. Hierop wordt bij de jaarlijkse actualisatie van de calculaties zoveel mogelijk geanticipeerd.
Daarnaast vormt de verplaatsing van verenigingen een potentieel knelpunt voor de planning van de projecten.

Voorziening voor verlieslatende grondexploitaties

Terug naar navigatie - Grondbeleid - Voorziening voor verlieslatende grondexploitaties

We verwachten dat de verlieslatende grondexploitaties allemaal afgesloten worden in boekjaar 2026.
Jaarlijks, bij de jaarrekening, worden de grondexploitaties geactualiseerd. Wanneer er een verwacht verlies is wordt hiervoor een voorziening gevormd op basis van de netto contante waarde. Mutaties in deze voorzieningen worden verrekend in de Reserve Grondexploitaties.

Reserve grondexploitaties

Terug naar navigatie - Grondbeleid - Reserve grondexploitaties

In februari 2022 heeft de raad een rekenmethodiek voor de maximale hoogte van de Reserve Grondexploitaties vastgesteld. Met het vaststellen van de ondergrens voor de reserve kan een deel van het saldo worden toegevoegd aan de Algemene reserve. De Reserve Grondexploitaties wordt gebruikt als dekking voor tegenvallende resultaten in de grexen en betalingen van de vennootschapsbelasting over de winstgevende grexen.
 
De Reserve Grondexploitaties bedraagt op 31 december 2025 € 956.000 (jaarrekening 2025, peildatum augustus 2026).

De geprognosticeerde ontwikkeling van de reserve wordt als volgt weergegeven. Hierbij is geen rekening gehouden met mogelijke afroming naar de Algemene reserve:

Wet vennootschapsbelasting (Vpb)

Terug naar navigatie - Grondbeleid - Wet vennootschapsbelasting (Vpb)

De verwachting is dat we t/m 2025 geen Vpb hoeven te betalen. Op basis van indicatieve berekeningen dienen we komende jaren rekening te houden met een vpb-last van € 1 – € 1,25 miljoen. Bij het samenstellen van de jaarrekening 2026 worden de risico’s opnieuw tegen het licht gehouden en daarbij zullen wij de indicatieve vpg-last betrekken.

Ontwikkelingen

Terug naar navigatie - Grondbeleid - Ontwikkelingen

De verwachting is dat de gemeentelijke grondexploitaties binnen afzienbare tijd aflopen. Concrete nieuwe ontwikkelingen zijn nog niet opgestart. Wel hebben we voor potentiële locaties gebruik gemaakt van de mogelijkheid om een voorkeursrecht te vestigen en worden diverse locaties, zoals Lage Heide Zuid (werknaam) en Kromstraat – Mozaïek onderzocht op haalbaarheid. De verwachting is dat hierover in 2027 meer duidelijk wordt.